
A quale prezzo rivendere i gioielli in acciaio inossidabile? Calcoli ed esempi
Costruite un listino di rivendita da costi reali, spese e canale di vendita. Esempi ipotetici, formule chiare e risposte per chi vende gioielli.
A quale prezzo rivendere un bracciale, un anello o una collana in acciaio inossidabile? La risposta parte dai costi, dal canale di vendita e dal servizio offerto. Moltiplicare il prezzo del fornitore per un numero scelto a caso dà un risultato rapido, ma può nascondere alcune spese. Copiare il prezzo di un altro negozio senza conoscerne il funzionamento non permette di capire se la propria attività copra davvero i costi.
Questa guida propone un metodo per costruire un listino coerente, verificare uno sconto e seguire i risultati. Gli importi dei calcoli sono inventati: illustrano un ragionamento e non corrispondono ai prezzi Saze Diffusion né a prezzi di rivendita obbligatori. Per le proprie decisioni occorre utilizzare fatture, spese effettive e una base fiscale coerente con la propria situazione. I numeri aiutano a comprendere il meccanismo, senza costituire una promessa di guadagno.
Partire dal costo del gioiello e aggiungere le spese dimenticate
Registrare il prezzo effettivamente pagato
Annotate il costo di acquisto di ogni referenza dopo gli sconti realmente ottenuti. Conservate quantità e data per ricostruire il calcolo. Se le varianti hanno costi differenti, non attribuite automaticamente lo stesso costo unitario. Un cambio di fornitore, quantità o collezione può modificare il costo del prossimo riassortimento. Affiancate sempre il riferimento del prodotto all’importo, soprattutto quando più modelli presentano nomi simili e possono essere confusi durante la compilazione.
Ripartite poi le spese di trasporto dell’ordine al fornitore. Per un assortimento di pezzi leggeri e comparabili, una distribuzione per unità può fornire una prima approssimazione. Se un espositore ingombrante occupa una parte importante del collo, un altro criterio può rappresentare meglio la situazione. Scegliete una regola comprensibile e applicatela regolarmente, senza conteggiare due volte la stessa spesa. Rivedete il criterio quando cambia in modo significativo il contenuto degli ordini.
Distinguere spese variabili e spese fisse
Le spese variabili accompagnano le vendite: confezione individuale, commissione di pagamento, commissione della piattaforma o spedizione sostenuta dal venditore. Le spese fisse riguardano il funzionamento: abbonamento del negozio, affitto, assicurazione o attrezzatura durevole. Alcune richiedono una ripartizione: il viaggio verso un mercato riguarda una giornata più che un singolo gioiello. Mantenete visibile questa distinzione per interpretare sia una transazione sia l’andamento complessivo dell’attività.
Conta anche il tempo impiegato. Preparare un ordine, fotografare un articolo e rispondere alle domande richiede risorse. Potete registrare questo tempo separatamente per valutare la remunerazione, anziché considerare il margine di un prodotto come utile finale. La somma rimasta dopo le spese variabili deve ancora contribuire alle altre esigenze dell’impresa. Un indicatore utile chiarisce quali costi comprende e quali devono essere coperti in una fase successiva del calcolo.
Confrontare importi sulla stessa base
Non mescolate un acquisto al netto delle imposte con una vendita comprensiva di imposte senza trattare correttamente la differenza. Secondo la situazione, alcune imposte possono essere recuperabili oppure costituire un costo. Fate confermare il trattamento dal vostro consulente contabile. Gli esempi seguenti utilizzano importi confrontabili dopo il trattamento fiscale pertinente per isolare il meccanismo commerciale. Non prescrivono un’aliquota o un regime specifico da applicare alla vostra attività.
Comprendere margine, percentuali e contributo della vendita
Il margine commerciale non è l’utile netto
In un calcolo commerciale semplificato, il margine è la differenza tra prezzo di vendita e costo di acquisto considerato. Commissioni, confezioni, abbonamenti e remunerazione non scompaiono. Per gestire una vendita è quindi utile calcolare anche ciò che lascia dopo le sue spese variabili. In questa guida chiameremo tale somma contributo della vendita. Definite il termine nel foglio di lavoro per non confonderlo con l’utile finale dell’intera attività.
Supponiamo un gioiello acquistato a 4 €, rivenduto a 12 €, con 1 € di ulteriori spese variabili. La differenza tra vendita e acquisto è 8 €. Il contributo dopo quelle spese è 7 €. Quest’ultimo importo non è ancora utile netto: deve partecipare alla copertura delle spese fisse e al risultato complessivo. Attribuite un nome preciso a ogni indicatore e conservate le ipotesi per poterle controllare in seguito.
Non confondere percentuale sul costo e percentuale sul prezzo
L’indicatore francese «taux de marge» rapporta il margine al costo considerato, secondo una logica di ricarico; il «taux de marque» lo rapporta al prezzo di vendita. Con un costo di 5 € e una vendita di 10 €, il margine è 5 €. Il primo rapporto raggiunge il 100 %, il secondo il 50 %. Descrivono lo stesso esempio usando denominatori diversi e non possono essere scambiati senza modificare il significato del calcolo.
Scrivete sempre la formula accanto alla colonna. Un obiettivo del «60 % di margine» è ambiguo se non si conosce la base. Le definizioni degli indicatori francesi di Bpifrance Création aiutano a verificare la distinzione. Conservate poi la stessa convenzione nel tempo. Se volete includere ulteriori spese variabili, usate una colonna specifica per il contributo, così il contenuto di ciascun indicatore rimane esplicito per chi legge il documento.
Utilizzare il moltiplicatore come scorciatoia verificata
Un coefficiente moltiplicatore può velocizzare la costruzione del listino purché specifichi le basi confrontate. Un coefficiente tra acquisto e vendita al netto delle imposte non coincide con uno tra acquisto al netto e vendita comprensiva di imposte. Scrivete la formula completa e verificate quanto rimane dopo le spese di ogni canale. Non date per scontato che un moltiplicatore comodo incorpori automaticamente tutti i costi legati alla vendita.
Costruire un prezzo con tre esempi semplici
Le situazioni seguenti sommano acquisto, trasporto ripartito e spese variabili di importo fisso per vendita. Non comprendono ancora commissioni proporzionali al prezzo. Il contributo indica la somma cercata dopo queste spese, prima dei costi fissi dell’attività e del risultato finale. Le ipotesi cambiano per mostrare che il solo nome della categoria non basta a costruire un listino. Non si tratta di quotazioni attuali del catalogo o di prezzi di rivendita consigliati.
| Situazione ipotetica | Acquisto e trasporto | Altre spese variabili per vendita | Contributo cercato | Prezzo calcolato |
|---|---|---|---|---|
| Piccolo articolo venduto direttamente | 3,50 € | 0,70 € | 5,80 € | 10,00 € |
| Bracciale con confezione regalo | 5,00 € | 1,20 € | 8,80 € | 15,00 € |
| Collana con preparazione più lunga | 7,00 € | 1,50 € | 11,50 € | 20,00 € |
Aggiungere correttamente una commissione percentuale
Se il canale trattiene una percentuale del prezzo, la spesa cambia insieme al prezzo stesso. Consideriamo 7 € di costi di importo fisso per vendita e 3 € di contributo desiderato, con una commissione ipotetica dell’8 % sulla stessa base di vendita. Il calcolo è: prezzo = (7 + 3) / (1 − 0,08), cioè circa 10,87 €. Verificate le ipotesi prima di applicarlo al vostro operatore di pagamento.
Aggiungere semplicemente l’8 % a 10 € darebbe 10,80 €, senza compensare esattamente una commissione calcolata sul prezzo finale. Controllate anche la base effettiva del fornitore: alcune commissioni interessano importi comprensivi di spese o imposte. Riproducete le condizioni e confrontate gli arrotondamenti con ordini reali. Se è prevista anche una commissione fissa per transazione, inseritela nella parte appropriata del calcolo per non lasciarla fuori dal conteggio.
Controllare la coerenza del prezzo arrotondato
Potete arrotondare una cifra per rendere il listino più leggibile. Ricalcolate il contributo utilizzando il prezzo effettivamente esposto. Passare da 10,87 € a 10 € non è soltanto una scelta visiva: riduce la somma restante. Un arrotondamento superiore deve essere coerente con presentazione, caratteristiche e servizio. Conservate il calcolo iniziale per comprendere l’effetto della decisione quando rivedrete i prezzi o confronterete i risultati delle vendite.
Adattare il listino ai modelli realmente proposti
Un paio di orecchini è un’unità precisa
Gli orecchini a perno con perla decorativa dorati 11137538-2 sono venduti in coppia secondo la scheda. L’unità registrata deve corrispondere al paio acquistato e venduto. Non calcolate il prezzo di un solo orecchino per confrontarlo con offerte di due pezzi. Indicate se la confezione è comune o se prevedete un supporto specifico. L’unità commerciale deve rimanere chiara sia nel foglio dei costi sia nella presentazione al cliente.
Un anello regolabile richiede una descrizione accurata
L’anello a doppio filo ritorto 11324925-2 rappresenta un modello aperto e regolabile. Questa caratteristica non giustifica un aumento automatico né una promessa di adattamento universale. Considerate il lavoro di presentazione: fotografie fedeli, spiegazione della regolazione e risposte alle domande. Il valore del servizio deve basarsi su ciò che fornite realmente, senza inventare possibilità di misura che le informazioni del modello non permettono di confermare.
Bracciali simili possono avere costi differenti
Il bracciale sottile con sfere dorate 11138909 e il bracciale sottile dorato con tre strass 10201217 appartengono a una famiglia di catene delicate, ma sono referenze diverse. Registrate costi e vendite separatamente. Un listino per fasce può essere pratico se ogni modello conserva un contributo sufficiente. Non supponete risultati identici e non trasferite automaticamente caratteristiche o misure da un bracciale all’altro soltanto perché le forme sembrano vicine.
Confrontare una collana più presente nella sua interezza
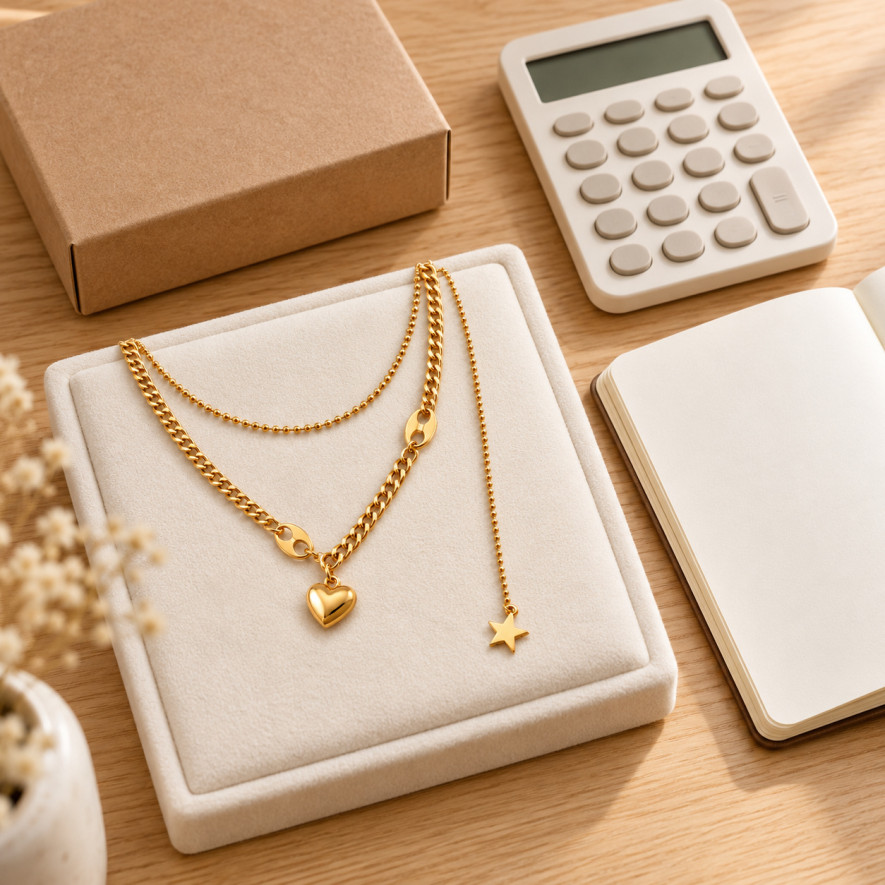
Per la collana a doppio filo con cuore e stella 52305252, confrontate offerte con composizione e presentazione simili. Un doppio livello assemblato non equivale necessariamente a una catena semplice senza pendente. Ciò non implica aggiungere un supplemento arbitrario: i costi restano la base, insieme all’osservazione del mercato e ai riscontri dei clienti. Spiegate la costruzione reale del modello invece di affidarvi soltanto all’impressione creata da una fotografia di ambientazione.
Il disegno non sostituisce le caratteristiche
I piccoli cerchi con sfere dorate 10969603-12 offrono un’altra categoria da seguire separatamente. Dimensioni, chiusura e contenuto aiutano a confrontare offerte analoghe. Parole come «premium» o «lusso» non bastano a spiegare un prezzo. Presentate elementi verificabili e servizio senza trasformare una finitura dorata in una promessa di oro massiccio. Informazioni accurate rendono più significativo anche il confronto economico per chi sta valutando l’acquisto.
Prevedere gli sconti prima di annunciarli
Calcolare l’importo effettivamente incassato
Lo sconto riduce il prezzo di vendita, mentre il costo di acquisto spesso rimane identico. In un esempio senza commissione, un prezzo di 15 € con 6 € di costi variabili lascia 9 €. Uno sconto del 20 % porta la vendita a 12 € e il contributo a 6 €. Il contributo diminuisce quindi di un terzo, anche se la riduzione annunciata è del 20 %. Osservate ciò che resta, non soltanto il fatturato.
Preparate una soglia interna prima di una promozione. Serve a valutare la decisione, non a promettere uno sconto permanente. Esaminate anche abbinamenti, omaggi e spedizione gratuita: ogni scelta modifica l’economia dell’ordine. Un carrello più alto non garantisce un contributo maggiore se i vantaggi assorbono la differenza. Registrate le condizioni dell’offerta per confrontare successivamente gli ordini promozionali con le vendite effettuate alle condizioni abituali.
Separare canali con spese diverse
Negozio, mercato e vendita online possono condividere un’identità di prezzo e richiedere analisi differenti. Al mercato, ripartite le spese della giornata sulle vendite osservate. Online, seguite preparazione, pagamento e spedizione. Se scegliete un listino comune, verificate che funzioni nei canali interessati. Lo stesso prodotto e lo stesso prezzo esposto non producono necessariamente un contributo identico in ogni contesto, perché cambiano le spese legate alla singola operazione.
Seguire i risultati dopo la messa in vendita
Osservare senza concludere troppo in fretta
Annotate quantità, contributo, domande e resi in un periodo definito. Una referenza venduta rapidamente durante un evento non dimostra che avrà lo stesso andamento tutto l’anno. Considerate anche visibilità, esaurimento scorte e varianti disponibili. Questi elementi possono spiegare differenze tra modelli. Cercate tendenze ripetute prima di modificare un intero listino sulla base di una singola giornata o di un ordine insolitamente grande.
Il catalogo dei gioielli in acciaio inossidabile aiuta a costruire l’assortimento; i vostri dati servono poi a scegliere quantità e prezzi. Durante il riassortimento aggiornate acquisto e trasporto prima di mantenere un vecchio margine. Un foglio utile deve riflettere il prossimo ordine, non soltanto il lancio iniziale. Conservate ipotesi e date per capire se una variazione del contributo dipende dai prezzi, dalle spese o dalla composizione degli ordini.
Dare una struttura semplice al file
Prevedete una riga per referenza e colonne definite: costo, trasporto ripartito, spese variabili fisse, commissione, prezzo, contributo e data del controllo. Aggiungete quantità e osservazioni. Proteggete le formule se più persone usano il file. Ridurrete gli errori di inserimento e spiegherete meglio una modifica. Distinguete le stime dalle spese già osservate affinché non vengano considerate dati con lo stesso grado di certezza quando qualcuno rilegge il documento.
Domande frequenti sul prezzo di rivendita
Esiste un moltiplicatore ideale per tutti i gioielli?
No. Costi, spese di vendita e servizio cambiano secondo referenza e canale. Un coefficiente può fornire un punto di partenza, ma va verificato con spese reali e offerte comparabili. Specificate sempre se gli importi comprendono o escludono imposte. Una regola pratica funziona quando se ne comprendono le ipotesi e il contributo che la vendita lascia effettivamente dopo le spese considerate.
Si può usare il prezzo consigliato da un fornitore?
Un eventuale prezzo consigliato è un riferimento da esaminare, non il calcolo dei vostri costi. Verificate contenuto, data e situazione a cui si riferisce. La decisione deve essere coerente con attività, condizioni commerciali e regole applicabili alla distribuzione. Non presumete che un’indicazione comprenda già commissioni, confezioni e tutte le altre spese specifiche del vostro modo di vendere e servire i clienti.
Un margine elevato significa che l’attività è redditizia?
Non necessariamente. Il margine sulle merci non copre automaticamente commissioni, costi fissi, tempo e altre spese. Seguite ciò che rimane dopo le spese variabili e poi il risultato complessivo del periodo. Un singolo articolo non permette di valutare l’intera impresa. Mantenete separate le fasi del calcolo affinché una percentuale interessante non nasconda gli importi che devono ancora essere pagati.
Conviene inserire prezzi attuali nell’articolo?
Per una guida duratura, esempi inventati e chiaramente identificati evitano di fissare tariffe soggette a cambiamenti. Consultate i prezzi effettivi nelle offerte aggiornate e al momento dell’ordine. Non presentate un importo didattico come prezzo corrente del catalogo o obbligo di rivendita. Separate gli esempi di prodotto dalle simulazioni numeriche perché il lettore comprenda la diversa funzione senza doverla indovinare dal contesto.
Quando bisogna ricalcolare il listino?
Rivedete il calcolo quando cambiano acquisti, trasporto, commissioni o metodo di vendita. Un controllo periodico aiuta anche a individuare scostamenti. Conservate le vecchie ipotesi datate per distinguere l’effetto di prezzo, spese e composizione degli ordini. Una verifica non impone di cambiare un prezzo corretto: permette di capire se le sue basi rappresentano ancora il funzionamento attuale della vostra attività.
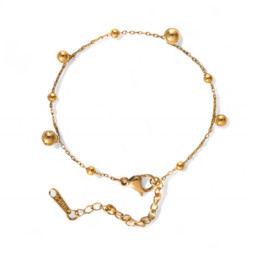
Bracciale sottile sfere dorate 11138909
Bracciale a catena sottile in acciaio inossidabile dorato con sfere lucide di due misure. Leggero e femminile.
Prezzo 3,54 €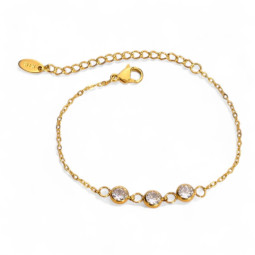
Bracciale sottile tre strass dorato 10201217
Bracciale a catena sottile in acciaio inossidabile dorato con tre strass tondi incastonati a castone. Delicato e luminoso.
Prezzo 5,04 €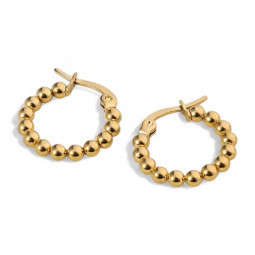
Orecchini piccolo cerchio a sfere dorati 10969603-12
Piccoli cerchi in acciaio inossidabile dorato formati da sfere grandi e ravvicinate. Un formato mini pieno di rilievo.
Prezzo 3,00 €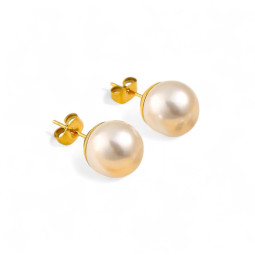
Orecchini punto luce perla dorati 11137538-2
Orecchini a lobo in acciaio inossidabile dorato con una grande perla bianca tonda. Senza tempo, eleganti e facili da portare.
Prezzo 1,68 €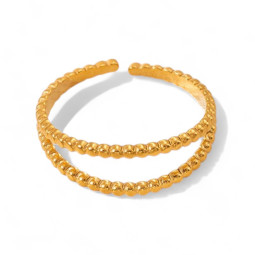
Anello doppio filo ritorto 11324925-2
Anello sottile e aperto in acciaio inossidabile dorato composto da due cerchi ritorti paralleli, leggermente distanziati.
Prezzo 2,52 €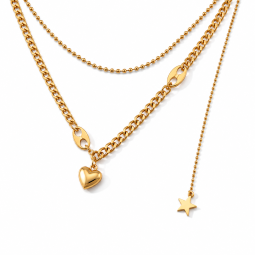

Collana dorata a due fili con cuore e stella 52305252
Due catene dorate, un cuore liscio e una stella pendente compongono questa collana a due fili in acciaio inossidabile.
Prezzo 5,28 €
Leave a comment