
Zu welchem Preis sollten Sie Edelstahlschmuck weiterverkaufen? Berechnungen und Beispiele
Erstellen Sie nachvollziehbare Wiederverkaufspreise aus tatsächlichen Kosten, Verkaufsaufwand und Vertriebskanal. Mit fiktiven Rechenbeispielen und klaren Formeln.
Welchen Verkaufspreis sollten Sie für ein Armband, einen Ring oder eine Halskette aus Edelstahl ansetzen? Beginnen Sie mit Ihren Kosten, Ihrem Vertriebsweg und der tatsächlich angebotenen Leistung. Den Lieferantenpreis mit einer beliebigen Zahl zu multiplizieren liefert zwar schnell ein Ergebnis, kann aber Ausgaben verdecken. Auch der Preis eines anderen Geschäfts sagt ohne Kenntnis seiner Arbeitsweise nicht aus, ob Ihr eigenes Unternehmen damit seine Kosten deckt.
Dieser Leitfaden zeigt, wie Sie eine nachvollziehbare Preisliste aufbauen, einen Rabatt prüfen und Ergebnisse beobachten. Alle Beträge in den Rechnungen sind frei gewählte Beispiele. Es handelt sich weder um aktuelle Preise von Saze Diffusion noch um vorgeschriebene Wiederverkaufspreise. Verwenden Sie für Entscheidungen Ihre Rechnungen, tatsächlichen Ausgaben und eine zu Ihrer Situation passende steuerliche Berechnungsbasis. Die Beispiele erläutern ein Vorgehen und versprechen keinen bestimmten Gewinn.
Mit den Produktkosten beginnen und übersehene Ausgaben ergänzen
Den tatsächlich bezahlten Einkaufspreis erfassen
Notieren Sie den Einkaufspreis jeder Artikelnummer nach tatsächlich erhaltenen Nachlässen. Bewahren Sie Menge und Datum auf, damit Sie die Rechnung später nachvollziehen können. Wenn Varianten unterschiedlich viel kosten, sollten sie nicht automatisch denselben Einstandswert erhalten. Ein anderer Lieferant, eine andere Bestellmenge oder eine neue Kollektion kann die Kosten der nächsten Nachbestellung verändern. Führen Sie deshalb die genaue Referenz neben dem Betrag auf, besonders bei ähnlich benannten Modellen.
Verteilen Sie anschließend die Versandkosten Ihrer Lieferantenbestellung. Bei vergleichbaren leichten Schmuckstücken kann eine Verteilung pro Stück als erste Annäherung dienen. Nimmt ein sperriger Aufsteller einen großen Teil des Pakets ein, bildet ein anderer Schlüssel die Situation möglicherweise besser ab. Wählen Sie eine verständliche Regel, wenden Sie diese regelmäßig an und vermeiden Sie doppelt erfasste Ausgaben. Prüfen Sie den Schlüssel erneut, wenn sich der Inhalt Ihrer Bestellungen deutlich verändert.
Variable und feste Ausgaben unterscheiden
Variable Ausgaben entstehen im Zusammenhang mit Verkäufen, etwa Einzelverpackungen, Zahlungsgebühren, Plattformprovisionen oder von Ihnen übernommenes Porto. Feste Ausgaben betreffen den laufenden Betrieb, beispielsweise Shop-Abonnement, Miete, Versicherung oder langlebige Ausstattung. Manche Kosten müssen verteilt werden: Die Fahrt zu einem Markt betrifft zunächst den Verkaufstag und nicht ein bestimmtes Schmuckstück. Eine sichtbare Trennung hilft Ihnen, sowohl einzelne Bestellungen als auch das Geschäft insgesamt richtig zu betrachten.
Auch Ihre Zeit gehört zur Organisation. Bestellungen vorbereiten, Artikel fotografieren und Kundenfragen beantworten beansprucht Ressourcen. Sie können diese Zeit separat dokumentieren, um Ihre Vergütung einzuschätzen. Setzen Sie den Warenrohertrag eines einzelnen Produkts nicht mit dem endgültigen Gewinn gleich. Nach variablen Ausgaben verbleibende Beträge müssen noch zum übrigen Betrieb beitragen. Ein brauchbarer Kennwert zeigt ausdrücklich, welche Kosten bereits abgezogen wurden und welche weiterhin zu decken sind.
Beträge auf derselben Grundlage vergleichen
Vermischen Sie keinen Einkaufspreis ohne Steuern mit einem Verkaufspreis einschließlich Steuern, ohne die unterschiedliche Behandlung zu berücksichtigen. Je nach Situation können bestimmte Steuern erstattungsfähig sein oder einen Kostenbestandteil bilden. Lassen Sie die zutreffende Behandlung durch Ihre steuerliche Ansprechperson bestätigen. Die folgenden Beispiele verwenden vergleichbare Beträge nach der jeweils erforderlichen Steuerbehandlung, um den kaufmännischen Mechanismus zu zeigen. Sie legen weder einen Steuersatz noch eine bestimmte Unternehmensregelung fest.
Handelsspanne, Prozentsätze und Verkaufsbeitrag verstehen
Der Warenrohertrag ist nicht der Nettogewinn
In einer vereinfachten Handelsrechnung ergibt sich der Warenrohertrag aus Verkaufspreis minus angesetztem Einkaufspreis. Provisionen, Verpackungen, Abonnements und Ihre Vergütung verschwinden dadurch nicht. Für die Steuerung eines Verkaufs ist daher zusätzlich interessant, welcher Betrag nach seinen variablen Ausgaben übrig bleibt. Diesen nennen wir hier Verkaufsbeitrag. Definieren Sie die Bezeichnung in Ihrer Tabelle, damit sie nicht mit dem endgültigen Gewinn des gesamten Unternehmens verwechselt wird.
Angenommen, ein Schmuckstück wird für 4 € eingekauft und für 12 € verkauft; hinzu kommen 1 € weitere variable Ausgaben. Verkauf minus Einkauf ergibt 8 €. Nach diesen zusätzlichen Ausgaben bleiben 7 € Verkaufsbeitrag. Auch das ist noch kein Nettogewinn, denn der Betrag trägt zu festen Ausgaben und zum Gesamtergebnis bei. Geben Sie jedem Kennwert einen eindeutigen Namen und behalten Sie die zugrunde liegenden Annahmen für spätere Prüfungen.
Aufschlag auf die Kosten und Anteil am Verkaufspreis trennen
Die französische Kennzahl „taux de marge“ setzt den Rohertrag ins Verhältnis zum angesetzten Kostenwert. „Taux de marque“ bezieht ihn dagegen auf den Verkaufspreis. Bei 5 € Kosten und 10 € Verkauf beträgt die Differenz 5 €. Bezogen auf die Kosten sind das 100 %, bezogen auf den Verkaufspreis 50 %. Beide Werte beschreiben denselben Vorgang mit verschiedenen Nennern und sind deshalb nicht beliebig austauschbar.
Schreiben Sie die Formel neben die jeweilige Spalte. Ein Ziel von „60 % Marge“ bleibt mehrdeutig, wenn die Bezugsgröße unbekannt ist. Die Erläuterung der französischen Kennzahlen von Bpifrance Création verdeutlicht den Unterschied. Verwenden Sie danach im internen Bericht über die Monate dieselbe Definition. Wollen Sie weitere variable Verkaufsaufwendungen einbeziehen, führen Sie dafür eine eigene Beitragsspalte, sodass der Inhalt jedes Wertes für alle Leser nachvollziehbar bleibt.
Einen Multiplikator als überprüfte Abkürzung nutzen
Ein Multiplikator kann die Erstellung einer Preisliste beschleunigen, wenn die verglichenen Grundlagen feststehen. Ein Verhältnis zwischen steuerbereinigtem Einkauf und steuerbereinigtem Verkauf ist nicht dasselbe wie ein Verhältnis zwischen Einkauf ohne Steuern und Verkauf einschließlich Steuern. Hinterlegen Sie die vollständige Formel und prüfen Sie anschließend den Restbetrag nach den jeweiligen Kanalkosten. Ein praktischer Faktor berücksichtigt nicht automatisch alle Ausgaben, die mit Ihrem konkreten Verkaufsablauf verbunden sind.
Einen Preis anhand von drei Beispielen berechnen
Die folgenden Fälle addieren Einkauf, anteiligen Transport und variable Ausgaben mit einem festen Betrag je Verkauf. Eine prozentuale Verkaufsprovision ist darin noch nicht enthalten. Der gewünschte Beitrag steht nach diesen Ausgaben, aber vor den festen Betriebskosten und dem endgültigen Ergebnis. Unterschiedliche Annahmen zeigen, dass allein der Kategoriename keinen Preis bestimmt. Die Zahlen sind Lernbeispiele und weder aktuelle Katalogangebote noch Empfehlungen für bestimmte Schmuckreferenzen.
| Fiktive Situation | Einkauf und Transport | Weitere variable Kosten pro Verkauf | Gewünschter Beitrag | Berechneter Preis |
|---|---|---|---|---|
| Kleiner Artikel im Direktverkauf | 3,50 € | 0,70 € | 5,80 € | 10,00 € |
| Armband mit Geschenkverpackung | 5,00 € | 1,20 € | 8,80 € | 15,00 € |
| Halskette mit längerer Vorbereitung | 7,00 € | 1,50 € | 11,50 € | 20,00 € |
Eine prozentuale Provision richtig einbeziehen
Berechnet ein Kanal einen Prozentsatz vom Verkaufspreis, verändert sich die Ausgabe mit dem Preis. Nehmen wir 7 € Kosten als festen Betrag je Verkauf und 3 € gewünschten Beitrag bei einer fiktiven Provision von 8 % auf derselben Verkaufsbasis. Die Rechnung lautet: Preis = (7 + 3) / (1 − 0,08), also rund 10,87 €. Prüfen Sie die Annahmen, bevor Sie die Rechnung auf Ihren Zahlungsanbieter übertragen.
Ein bloßer Zuschlag von 8 % auf 10 € ergäbe 10,80 € und würde eine auf den Endpreis berechnete Provision nicht exakt ausgleichen. Kontrollieren Sie auch die tatsächliche Bemessungsgrundlage des Anbieters: Manche Gebühren beziehen Versand oder Steuern ein. Bilden Sie seine Bedingungen ab und vergleichen Sie Rundungen mit echten Bestellungen. Gibt es zusätzlich einen festen Transaktionsbetrag, muss auch dieser im passenden Teil Ihrer Berechnung berücksichtigt werden.
Den gerundeten Preis erneut prüfen
Sie können einen Betrag runden, damit das Preisbild leichter verständlich wird. Berechnen Sie den Beitrag dann mit dem tatsächlich ausgewiesenen Wert neu. Von 10,87 € auf 10 € zu gehen ist nicht nur eine optische Entscheidung, sondern verringert den Restbetrag. Auch ein höherer gerundeter Preis sollte zu Präsentation, Eigenschaften und Leistung passen. Behalten Sie die ursprüngliche Rechnung, damit Sie die Wirkung der Entscheidung später nachvollziehen und mit Verkäufen vergleichen können.
Die Preisliste an die tatsächlichen Modelle anpassen
Ein Paar Ohrringe ist eine bestimmte Verkaufseinheit
Die goldfarbenen Ohrstecker mit dekorativer Perle 11137538-2 werden laut Produktseite paarweise verkauft. Ihre erfasste Einheit muss zum eingekauften und verkauften Paar passen. Berechnen Sie nicht einen einzelnen Ohrring und vergleichen Sie diesen Wert mit einem Angebot für zwei Stück. Halten Sie fest, ob die Verpackung gemeinsam ist oder ein besonderer Träger dazukommt. Dieselbe eindeutige Einheit sollte in Kostenübersicht und Kundenangebot erkennbar sein.
Ein verstellbarer Ring braucht eine genaue Beschreibung
Der Ring aus zwei gedrehten Drähten 11324925-2 zeigt eine offene, verstellbare Konstruktion. Das rechtfertigt weder automatisch einen höheren Preis noch ein Versprechen universeller Passform. Berücksichtigen Sie Ihre tatsächliche Präsentationsleistung: zutreffende Fotos, eine Erklärung zur Anpassung und Antworten auf Fragen. Der Wert des Services muss sich auf das beziehen, was Sie wirklich anbieten, ohne Größenmöglichkeiten zu erfinden, die aus den Angaben zum Modell nicht hervorgehen.
Ähnliche Armbänder können verschiedene Kosten haben
Das feine goldfarbene Kugelarmband 11138909 und das feine goldfarbene Armband mit drei Strasssteinen 10201217 gehören zu einer ähnlichen Gruppe zarter Ketten, bleiben aber unterschiedliche Referenzen. Erfassen Sie Kosten und Verkäufe getrennt. Preisstufen können praktisch sein, wenn jedes Modell einen ausreichenden Beitrag behält. Unterstellen Sie weder identische Ergebnisse noch identische Merkmale, nur weil sich zwei Formen auf einem Foto oder auf dem Tisch ähneln.
Eine auffälligere Halskette vollständig vergleichen
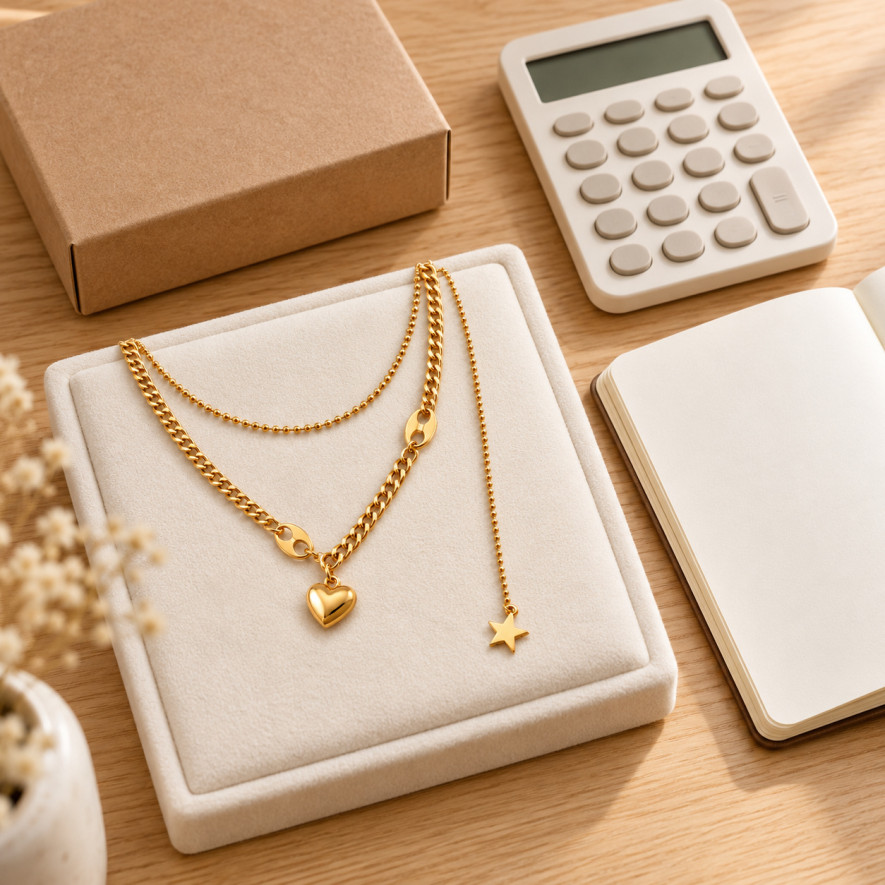
Bei der zweireihigen Herz-und-Stern-Halskette 52305252 sollten Vergleichsangebote in Aufbau und Präsentation ähnlich sein. Eine zusammengesetzte zweireihige Kette ist nicht unbedingt mit einer einfachen Kette ohne Anhänger vergleichbar. Das verlangt keinen willkürlichen Zuschlag: Die Kosten bleiben Ausgangspunkt, ergänzt durch Marktbeobachtung und Rückmeldungen. Beschreiben Sie den wirklichen Aufbau, statt allein auf die Wirkung einer Aufnahme zu setzen, die mehrere unabhängige Schmuckstücke vermuten lassen könnte.
Das Design ersetzt keine Produkteigenschaften
Die kleinen goldfarbenen Kugelcreolen 10969603-12 sind ein weiteres Beispiel für eine separat beobachtete Kategorie. Maße, Verschluss und Verkaufseinheit helfen beim Vergleich ähnlicher Angebote. Wörter wie „Premium“ oder „Luxus“ erklären einen Preis nicht ausreichend. Nennen Sie überprüfbare Details und Service, ohne aus einer goldfarbenen Oberfläche massives Gold zu machen. Präzise Informationen sorgen dafür, dass ein Preisvergleich für Interessierte auf tatsächlich vergleichbaren Merkmalen beruht.
Rabatte vor ihrer Ankündigung prüfen
Den tatsächlich erzielten Betrag berechnen
Ein Rabatt senkt den Verkaufspreis, während die Einkaufskosten oft unverändert bleiben. Ohne Provision lassen 15 € Verkauf und 6 € variable Kosten einen Beitrag von 9 €. Ein Rabatt von 20 % senkt den Verkauf auf 12 € und den Beitrag auf 6 €. Der Beitrag sinkt damit um ein Drittel, obwohl der angekündigte Nachlass 20 % beträgt. Betrachten Sie den verbleibenden Betrag und nicht nur den erzielten Umsatz.
Legen Sie vor einer Aktion einen internen Schwellenwert fest. Er hilft bei der Entscheidung und ist kein Versprechen dauerhafter Rabatte. Prüfen Sie auch Sets, Zugaben und übernommenes Porto. Jede Wahl verändert die Wirtschaftlichkeit der Bestellung. Ein größerer Warenkorb garantiert keinen höheren Beitrag, wenn zusätzliche Vorteile die Differenz aufbrauchen. Dokumentieren Sie die Bedingungen, damit Sie Aktionsbestellungen später mit Verkäufen zu üblichen Konditionen sachlich vergleichen können.
Kanäle mit unterschiedlichen Ausgaben getrennt betrachten
Ladengeschäft, Markt und Onlineshop können ein gemeinsames Preisbild haben und trotzdem verschiedene Auswertungen brauchen. Verteilen Sie am Markt die Tageskosten auf die beobachteten Verkäufe. Online verfolgen Sie Vorbereitung, Zahlung und Versand. Bei einer gemeinsamen Preisliste prüfen Sie, ob sie in den betroffenen Kanälen funktioniert. Dasselbe Produkt zum selben angezeigten Preis ergibt nicht zwingend denselben Beitrag, wenn sich die mit der einzelnen Transaktion verbundenen Ausgaben unterscheiden.
Ergebnisse nach dem Verkaufsstart beobachten
Nicht vorschnell aus einzelnen Verkäufen schließen
Notieren Sie verkaufte Mengen, Beitrag, Fragen und Rückgaben über einen festgelegten Zeitraum. Eine bei einem Ereignis schnell verkaufte Referenz muss nicht das ganze Jahr ähnlich laufen. Berücksichtigen Sie Sichtbarkeit, ausverkaufte Bestände und verfügbare Varianten. Diese Faktoren können Unterschiede erklären. Suchen Sie wiederkehrende Muster, bevor Sie eine ganze Preisliste wegen eines einzelnen Verkaufstags oder einer ungewöhnlich großen Bestellung verändern, deren Bedingungen möglicherweise nicht regelmäßig auftreten.
Der Katalog mit Edelstahlschmuck hilft beim Aufbau des Sortiments; Ihre Daten unterstützen danach Mengen- und Preisentscheidungen. Aktualisieren Sie bei Nachbestellungen Einkauf und Transport, bevor Sie einen alten Rohertrag fortschreiben. Eine brauchbare Tabelle bildet die nächste Bestellung ab und nicht nur den ursprünglichen Start. Bewahren Sie Annahmen mit Datum auf, um Änderungen des Beitrags auf Preise, Ausgaben oder die Zusammensetzung Ihrer Bestellungen zurückführen zu können.
Die Datei einfach und eindeutig strukturieren
Nutzen Sie eine Zeile je Referenz mit definierten Spalten: Einkauf, anteiliger Transport, feste variable Beträge, Provision, Verkaufspreis, Beitrag und Prüftermin. Ergänzen Sie Mengen und Beobachtungen. Schützen Sie Formeln, wenn mehrere Personen die Datei bearbeiten. Das verringert Eingabefehler und erleichtert die Erklärung einer Preisänderung. Kennzeichnen Sie Schätzungen getrennt von beobachteten Ausgaben, damit diese nicht als Daten mit demselben Grad an Sicherheit verstanden werden.
Häufige Fragen zu Wiederverkaufspreisen für Schmuck
Gibt es einen idealen Multiplikator für alle Schmuckstücke?
Nein. Kosten, Verkaufsaufwand und Leistung unterscheiden sich nach Referenz und Kanal. Ein Faktor kann Ausgangspunkt sein, muss aber anhand tatsächlicher Ausgaben und vergleichbarer Angebote geprüft werden. Geben Sie immer an, ob die verwendeten Beträge Steuern enthalten. Eine praktische Regel ist nur hilfreich, wenn ihre Annahmen und der nach den berücksichtigten Ausgaben verbleibende Beitrag verständlich und überprüfbar sind.
Kann ich eine Preisempfehlung des Lieferanten übernehmen?
Eine mögliche Empfehlung ist ein zu prüfender Anhaltspunkt und keine Berechnung Ihrer eigenen Kosten. Kontrollieren Sie Inhalt, Datum und den zugrunde liegenden Kontext. Ihre Entscheidung sollte zu Tätigkeit, Geschäftsbedingungen und geltenden Vertriebsregeln passen. Unterstellen Sie nicht, dass eine Empfehlung bereits Zahlungsgebühren, Verpackungen und alle weiteren Ausgaben Ihrer konkreten Verkaufsweise sowie des von Ihnen angebotenen Services berücksichtigt hat.
Bedeutet ein hoher Rohertrag, dass das Geschäft rentabel ist?
Nicht unbedingt. Der Warenrohertrag deckt nicht automatisch Provisionen, feste Kosten, Zeit und andere Ausgaben. Beobachten Sie erst den Restbetrag nach variablen Ausgaben und dann das gesamte Periodenergebnis. Ein einzelner Artikel bewertet nicht das ganze Unternehmen. Trennen Sie die Rechenschritte, damit eine attraktiv wirkende Prozentzahl nicht verdeckt, welche Beträge im weiteren Verlauf noch zu bezahlen und zu erwirtschaften sind.
Sollte der Blog aktuelle Produktpreise nennen?
Für einen dauerhaft nutzbaren Leitfaden vermeiden klar gekennzeichnete fiktive Beispiele die Festschreibung veränderlicher Preise. Prüfen Sie tatsächliche Preise in aktuellen Angeboten und bei der Bestellung. Ein Lernbeispiel ist weder ein gültiger Katalogpreis noch eine vorgeschriebene Wiederverkaufsvorgabe. Trennen Sie Produkthinweise und Zahlensimulationen, damit Leser die unterschiedliche Funktion unmittelbar erkennen und nicht aus einem Beispiel unbeabsichtigt auf heutige Konditionen schließen.
Wann sollte die Preisliste neu berechnet werden?
Prüfen Sie bei Änderungen von Einkauf, Transport, Provisionen oder Verkaufsweise. Regelmäßige Kontrollen können ebenfalls Abweichungen sichtbar machen. Behalten Sie frühere Annahmen mit Datum, um Preiseffekte von Ausgaben und Bestellzusammensetzung zu unterscheiden. Eine Prüfung zwingt nicht zur Änderung eines weiterhin passenden Preises. Sie stellt fest, ob seine Berechnungsgrundlage den aktuellen Ablauf Ihres Unternehmens noch zutreffend beschreibt und nachvollziehbar dokumentiert ist.
Feines Armband Goldkugeln 11138909
Feines Kettenarmband aus goldfarbenem Edelstahl mit polierten Kugeln in zwei Größen. Leicht und feminin.
Preis 3,54 €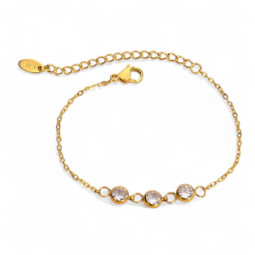
Feines Armband drei Strass gold 10201217
Feines Kettenarmband aus goldfarbenem Edelstahl mit drei runden Strasssteinen in Zargenfassung. Zart und strahlend.
Preis 5,04 €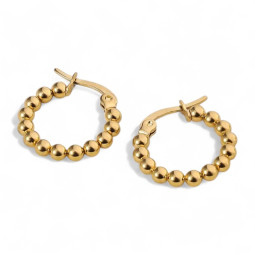
Creolen-Ohrringe klein mit Kugeln gold 10969603-12
Kleine goldfarbene Creolen aus Edelstahl aus großen, dicht gesetzten Kugeln. Ein Mini-Format voller Relief.
Preis 3,00 €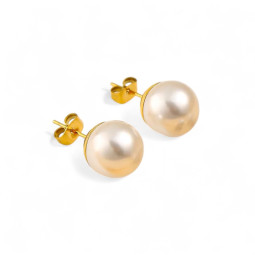
Ohrstecker Perle gold 11137538-2
Ohrstecker aus goldfarbenem Edelstahl mit einer großen runden weißen Perle. Zeitlos, elegant und leicht zu tragen.
Preis 1,68 €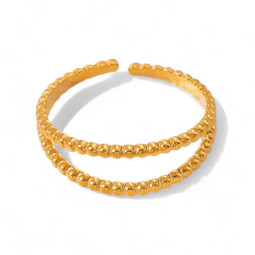
Ring doppelter Kordeldraht 11324925-2
Schmaler offener Ring aus goldfarbenem Edelstahl aus zwei parallelen gedrehten Reifen mit leichtem Abstand.
Preis 2,52 €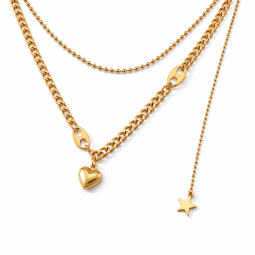

Goldfarbene zweireihige Halskette mit Herz und Stern 52305252
Zwei goldfarbene Ketten, ein glattes Herz und ein hängender Stern bilden diese zweireihige Halskette aus Edelstahl.
Preis 5,28 €
Leave a comment