
Hvilken pris bør du ta når du videreselger smykker i rustfritt stål? Beregninger og eksempler
Bygg videresalgspriser fra faktiske kostnader, salgsutgifter og salgskanal. Med oppdiktede regneeksempler og tydelige formler.
Hvilken salgspris passer for et armbånd, en ring eller et halskjede i rustfritt stål? Begynn med kostnadene, salgskanalen og tjenesten du faktisk tilbyr. Å multiplisere leverandørprisen med et tilfeldig tall gir raskt et beløp, men kan skjule utgifter. Å kopiere prisen i en annen butikk uten å kjenne arbeidsmåten forteller heller ikke om din egen virksomhet får dekket kostnadene og sitter igjen med et tilstrekkelig bidrag til resten av driften.
Denne veiledningen viser en metode for å lage en sammenhengende prisliste, kontrollere en rabatt og følge resultatene. Alle beløp i beregningene er oppdiktede eksempler. De er verken gjeldende priser hos Saze Diffusion eller pålagte videresalgspriser. Bruk fakturaer, faktiske utgifter og et avgiftsgrunnlag som passer din situasjon når du tar beslutninger. Eksemplene forklarer en arbeidsmåte og lover ikke en bestemt fortjeneste eller et fast resultat for din virksomhet, dine produkter eller dine salgskanaler.
Begynn med produktkostnaden og legg til glemte utgifter
Registrer prisen som faktisk er betalt
Noter innkjøpskostnaden for hver referanse etter rabatter du virkelig har fått. Behold antall og dato slik at beregningen kan gjenskapes senere. Har varianter ulike kostnader, skal de ikke automatisk ha samme kostpris per enhet. Ny leverandør, bestillingsmengde eller kolleksjon kan endre kostnaden ved neste påfylling. Skriv derfor nøyaktig varenummer ved siden av beløpet, særlig når flere modeller ligner hverandre eller har nesten samme navn og lett kan bli blandet sammen i oversikten.
Fordel deretter transportkostnaden for leverandørbestillingen. For sammenlignbare, lette produkter kan fordeling per enhet være en første tilnærming. Tar et stort utstillingsstativ mye av plassen i pakken, kan en annen fordeling beskrive virkeligheten bedre. Velg en forståelig regel, bruk den konsekvent og ikke tell samme utgift to ganger. Se over nøkkelen igjen når innholdet i bestillingene endrer seg vesentlig, i stedet for å videreføre en gammel forutsetning uten å kontrollere om den fortsatt passer.
Skill variable og faste utgifter
Variable utgifter følger salgene: individuell emballasje, betalingsgebyr, plattformprovisjon eller porto du betaler. Faste utgifter gjelder driften, for eksempel butikkabonnement, husleie, forsikring eller varig utstyr. Enkelte utgifter må fordeles: en tur til et marked gjelder først en salgsdag og ikke ett bestemt smykke. Et synlig skille gjør det lettere å forstå både en enkelt bestilling og resultatet for virksomheten gjennom en periode, uten å blande disse to ulike perspektivene i samme beregning.
Tiden din har også betydning. Å pakke en ordre, fotografere et produkt og svare på spørsmål krever ressurser. Du kan følge tiden separat for å vurdere egen godtgjørelse. Ikke behandle bruttofortjenesten på ett produkt som det endelige overskuddet. Beløpet som står igjen etter variable utgifter skal fortsatt bidra til annen drift. Et nyttig måltall viser hvilke kostnader som allerede er trukket fra, og hvilke utgifter som fremdeles må dekkes i neste del av den samlede kalkylen.
Sammenlign beløp på samme grunnlag
Ikke bland innkjøp uten avgifter med salg inkludert avgifter uten å behandle forskjellen riktig. Avhengig av situasjonen kan visse avgifter være fradragsberettigede eller inngå i kostnaden. La regnskapsføreren bekrefte behandlingen som gjelder for deg. Eksemplene nedenfor bruker sammenlignbare beløp etter relevant avgiftsbehandling for å vise den kommersielle mekanismen. De fastsetter verken en avgiftssats eller en virksomhetsordning som automatisk skal brukes på ditt salg eller erstatte vurderingen som trengs for ditt foretak.
Forstå fortjeneste, prosenter og bidraget fra salget
Bruttofortjeneste er ikke netto overskudd
I en forenklet handelsberegning er bruttofortjenesten forskjellen mellom salgspris og innkjøpskostnaden som er lagt til grunn. Provisjoner, emballasje, abonnementer og din godtgjørelse forsvinner ikke. Det er derfor nyttig også å beregne hva et salg gir etter sine variable utgifter. Her kaller vi dette bidraget fra salget. Definer uttrykket i regnearket slik at det ikke forveksles med virksomhetens endelige overskudd eller et annet måltall som inkluderer andre kostnader og en annen tidsperiode.
Anta at et smykke kjøpes for 4 € og selges for 12 €, med ytterligere 1 € i variable utgifter. Salg minus innkjøp er 8 €. Etter de ekstra utgiftene står 7 € igjen som bidrag. Dette er fortsatt ikke netto overskudd: beløpet må bidra til faste utgifter og totalresultatet. Gi hvert måltall et presist navn og behold forutsetningene, slik at du senere kan kontrollere hvordan beløpene oppsto og hva som fortsatt ikke er trukket fra.
Skill påslag på kostnaden fra margin på salgsprisen
Det franske måltallet «taux de marge» sammenholder fortjenesten med kostnadsgrunnlaget. «Taux de marque» sammenholder samme forskjell med salgsprisen. Med 5 € i kostnad og 10 € i salg er forskjellen 5 €. Det er 100 % av kostnaden, men 50 % av salgsprisen. Begge beskriver samme handel med ulike nevnere og kan derfor ikke brukes om hverandre uten forklaring eller uten at leseren får feil inntrykk av hva prosentmålet faktisk betyr.
Skriv formelen ved kolonnen. Et mål om «60 % margin» er tvetydig når beregningsgrunnlaget er ukjent. Bpifrance Créations forklaring av de franske måltallene viser forskjellen. Bruk deretter samme definisjon fra måned til måned. Vil du ta med flere variable salgsutgifter, legg inn en egen kolonne for bidraget. Da ser alle som bruker filen hva beløpene inneholder, hvilke utgifter som er dekket og hvilke sammenligninger det er meningsfullt å gjøre mellom produkter eller kanaler.
Bruk en faktor som en kontrollert snarvei
En multiplikasjonsfaktor kan gjøre prislisten raskere å lage når sammenligningsgrunnlaget er tydelig. Forholdet mellom innkjøp og salg uten avgifter er ikke det samme som mellom innkjøp uten og salg med avgifter. Skriv hele formelen og kontroller deretter hva som gjenstår etter utgiftene i hver kanal. En praktisk faktor tar ikke automatisk hensyn til alle kostnader i din konkrete måte å forberede, selge og sende produkter på, selv om den ser ut til å fungere for flere modeller.
Bygg en pris med tre enkle eksempler
Tilfellene nedenfor summerer innkjøp, fordelt transport og variable utgifter med et fast beløp per salg. Provisjon som en prosentandel av salgsprisen er ennå ikke inkludert. Ønsket bidrag står igjen etter disse utgiftene, men før faste driftskostnader og endelig resultat. Ulike forutsetninger viser at produktkategorien alene ikke bestemmer et prisnivå. Beløpene er pedagogiske regneeksempler og ikke gjeldende katalogtilbud eller anbefalte salgspriser for smykkene som brukes til å illustrere ulike produktfamilier.
| Oppdiktet situasjon | Innkjøp og transport | Øvrige variable utgifter per salg | Ønsket bidrag | Beregnet pris |
|---|---|---|---|---|
| Liten vare solgt direkte | 3,50 € | 0,70 € | 5,80 € | 10,00 € |
| Armbånd med gaveemballasje | 5,00 € | 1,20 € | 8,80 € | 15,00 € |
| Halskjede med lengre klargjøring | 7,00 € | 1,50 € | 11,50 € | 20,00 € |
Legg til en prosentvis provisjon riktig
Tar kanalen en prosentandel av salgsprisen, endres utgiften sammen med prisen. Anta 7 € i kostnader med et fast beløp per salg og 3 € i ønsket bidrag, med en oppdiktet provisjon på 8 % på samme salgsgrunnlag. Beregningen er: pris = (7 + 3) / (1 − 0,08), altså omtrent 10,87 €. Kontroller forutsetningene før eksemplet brukes på vilkårene hos din betalingsleverandør eller salgsplattform, siden selve avgiftsgrunnlaget kan være annerledes.
Å bare legge 8 % til 10 € gir 10,80 € og kompenserer ikke nøyaktig for provisjon beregnet av sluttprisen. Kontroller også leverandørens faktiske grunnlag: visse gebyrer gjelder beløp inkludert frakt eller avgifter. Gjengi betingelsene i kalkylen og sammenlign avrundinger med reelle bestillinger. Finnes et fast transaksjonsgebyr i tillegg, må det plasseres riktig slik at en del av salgsutgiftene ikke fortsatt mangler i regnestykket når den endelige prisen bestemmes og publiseres i tilbudet.
Kontroller den avrundede prisen
Du kan avrunde et beløp for å gjøre prislisten enklere å lese. Beregn da bidraget på nytt med summen som faktisk vises. Å gå fra 10,87 € til 10 € er mer enn et visuelt valg: mindre blir igjen. En høyere avrunding må også passe presentasjon, egenskaper og service. Behold den opprinnelige kalkylen så effekten kan forklares når priser vurderes igjen eller resultatene sammenlignes med faktiske salg og gebyrene som ble trukket fra bestillingene.
Tilpass prislisten til modellene du virkelig tilbyr
Et par øredobber er en bestemt salgsenhet
De gullfargede ørestikkene med dekorativ perle 11137538-2 selges ifølge produktsiden som par. Registreringen må tilsvare paret du kjøper og selger. Ikke beregn én øredobb for så å sammenligne beløpet med et tilbud på to. Oppgi om emballasjen er felles eller om et spesielt kort legges til. Samme tydelige enhet bør fremgå av både kostnadsoversikten og kundetilbudet, slik at en sammenligning ikke bygger på forskjellig innhold eller en feil forståelse av hva kjøpet omfatter.
En justerbar ring trenger en presis beskrivelse
Ringen med to tvinnede tråder 11324925-2 illustrerer en åpen, justerbar konstruksjon. Det begrunner verken et automatisk pristillegg eller et løfte om at den passer alle. Ta med arbeidet du faktisk tilbyr: riktige bilder, forklaring om justering og svar på spørsmål. Verdien i servicen må bygge på det som virkelig leveres, uten å finne på størrelsesmuligheter som modellens opplysninger ikke bekrefter eller som ikke kan fastslås fra et bilde alene.
Like armbånd kan ha ulike kostnader
Det tynne armbåndet med gullfargede kuler 11138909 og det tynne gullfargede armbåndet med tre strassteiner 10201217 tilhører en lignende familie av fine kjeder, men er ulike referanser. Før kostnader og salg hver for seg. Prisnivåer er praktiske hvis hver modell beholder et tilstrekkelig bidrag. Ikke anta identiske resultater og ikke kopier egenskaper automatisk mellom armbåndene bare fordi de ser like ut på et fotografi eller på en del av utstillingsbordet.
Sammenlign et mer synlig halskjede fullstendig
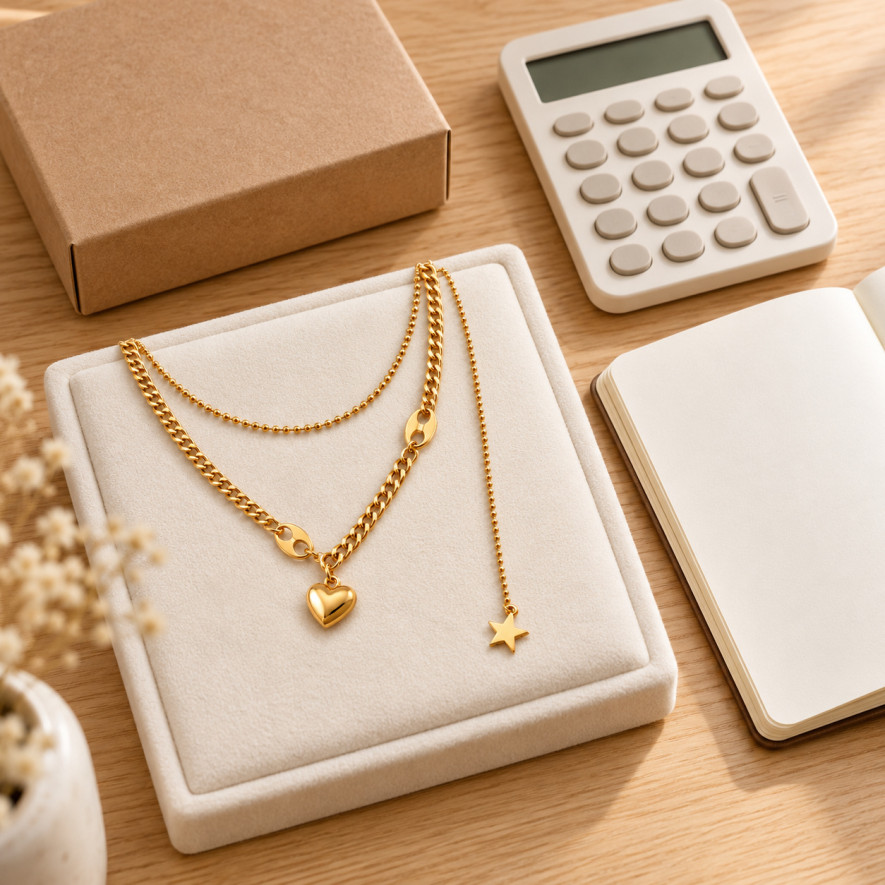
For det doble halskjedet med hjerte og stjerne 52305252 er tilbud med sammenlignbar oppbygning og presentasjon relevante. Et sammensatt dobbelt kjede er ikke nødvendigvis sammenlignbart med et enkelt kjede uten anheng. Det betyr ikke et vilkårlig tillegg: kostnadene er grunnlaget, supplert med markedsobservasjoner og kundereaksjoner. Beskriv den virkelige konstruksjonen fremfor bare å stole på et miljøbilde som kan gi inntrykk av flere uavhengige, justerbare smykker eller et annet innhold enn det som faktisk selges.
Designet erstatter ikke spesifikasjonene
De små gullfargede kreolene med kuler 10969603-12 er en annen kategori å følge separat. Mål, lås og innhold gjør sammenlignbare tilbud lettere å vurdere. Ord som «premium» eller «luksus» forklarer ikke prisen godt nok. Beskriv kontrollerbare detaljer og tjenesten uten å gjøre en gullfarget overflate til massivt gull. Presise opplysninger hjelper kunden å sammenligne faktiske likheter i stedet for å la et generelt inntrykk av presentasjonen være hele grunnlaget for vurderingen.
Planlegg rabatter før de annonseres
Beregn beløpet som faktisk mottas
En rabatt reduserer salgsprisen mens innkjøpskostnaden ofte er uendret. Uten provisjon gir 15 € i salg og 6 € i variable kostnader et bidrag på 9 €. En rabatt på 20 % senker salget til 12 € og bidraget til 6 €. Bidraget faller altså med en tredjedel selv om rabatten er 20 %. Se på det som blir igjen, ikke bare omsetningen en kampanje eller en større bestilling skaper i løpet av dagen.
Bestem en intern grense før kampanjen. Den støtter beslutningen og er ikke et løfte om permanent rabatt. Vurder også pakker, ekstra gaver og frakt du betaler. Hvert valg endrer bestillingens økonomi. En større handlekurv garanterer ikke mer bidrag hvis fordelene bruker opp forskjellen. Dokumenter betingelsene så kampanjebestillinger senere kan sammenlignes med ordinære salg, og slik at du ser hvilke utgifter som virkelig påvirket resultatet i de to situasjonene du vil vurdere.
Skill salgskanaler med forskjellige utgifter
Butikk, marked og nettbutikk kan dele et gjenkjennelig prisbilde og likevel trenge ulik oppfølging. Fordel markedsdagens utgifter på observerte salg når resultatet analyseres. Følg klargjøring, betaling og utsendelse på nett. Velger du en felles prisliste, kontroller at den fungerer i de aktuelle kanalene. Samme vare og samme viste pris gir ikke automatisk samme bidrag når utgiftene som følger den bestemte salgsprosessen eller håndteringen, skiller seg fra det som skjer i en annen kanal.
Følg resultatene etter at varene legges ut
Observer uten å konkludere for raskt
Noter antall, bidrag, spørsmål og returer over en avgrenset periode. En referanse som selger raskt ved ett arrangement, trenger ikke gjøre det samme hele året. Vurder også synlighet, utsolgte varianter og tilgjengelig sortiment. Slike forhold kan forklare forskjeller mellom modeller. Se etter gjentatte mønstre før en hel prisliste endres på grunn av én dag eller en uvanlig stor bestilling med betingelser som kanskje ikke kommer igjen i den vanlige driften og den daglige handelen.
Katalogen med smykker i rustfritt stål hjelper med sortimentet; dine data støtter deretter valg av antall og priser. Oppdater innkjøp og transport ved påfylling før en gammel margin videreføres. En nyttig fil beskriver neste ordre, ikke bare oppstarten. Behold daterte forutsetninger for å knytte endret bidrag til pris, utgifter eller sammensetningen av ordrene du faktisk håndterte, fremfor å bare sammenligne to totalsummer uten å vite hvorfor forskjellen oppsto mellom dem.
Gi filen en enkel struktur
Bruk én rad per referanse med klare kolonner: kostnad, fordelt transport, faste beløp blant variable utgifter, provisjon, salgspris, bidrag og kontrolldato. Legg til mengder og merknader. Beskytt formler hvis flere bruker filen. Det reduserer inntastingsfeil og gjør prisendringer forståelige. Hold anslag tydelig adskilt fra observerte utgifter, slik at de ikke senere behandles med samme sikkerhet eller en gammel forutsetning ved en feil oppfattes som en ny bekreftet opplysning om hva virksomheten faktisk betaler.
Vanlige spørsmål om videresalgspriser på smykker
Finnes en ideell faktor for alle smykker?
Nei. Kostnader, salgsutgifter og service varierer mellom referanser og kanaler. En faktor kan være et utgangspunkt som kontrolleres mot faktiske utgifter og sammenlignbare tilbud. Oppgi alltid om beløpene inkluderer avgifter. En praktisk regel hjelper bare når forutsetningene og bidraget som blir igjen etter de medregnede utgiftene, er forståelige og kontrollerbare for alle som senere skal bruke eller oppdatere prislisten i arbeidet sitt.
Kan en anbefalt leverandørpris brukes?
En eventuell anbefaling er et holdepunkt å undersøke, ikke en beregning av dine egne kostnader. Kontroller innhold, dato og tiltenkt situasjon. Beslutningen må passe virksomhet, forretningsvilkår og gjeldende distribusjonsregler. Ikke anta at anbefalingen allerede omfatter betalingsgebyrer, emballasje og alle øvrige utgifter i din konkrete salgsform og service. Disse delene må fortsatt inn i egen kontroll og den kalkylen som faktisk legges til grunn for tilbudet ditt.
Betyr høy bruttofortjeneste at virksomheten er lønnsom?
Ikke nødvendigvis. Varemarginalen dekker ikke automatisk provisjoner, faste kostnader, tid og andre utgifter. Følg først beløpet etter variable utgifter og deretter hele periodens resultat. Ett produkt vurderer ikke hele foretaket. Hold regnetrinnene adskilt slik at en attraktiv prosent ikke skjuler beløp som fremdeles må betales og finansieres av bidragene som blir igjen når salgene har dekket sine egne direkte og variable kostnader.
Bør artikkelen oppgi gjeldende produktpriser?
I en varig veiledning hindrer tydelig merkede, oppdiktede eksempler at priser som kan endres, låses fast. Kontroller virkelige priser i aktuelle tilbud og ved bestilling. Et regnebeløp er ingen gjeldende katalogpris eller et krav til videresalget. Skill produktillustrasjoner fra beregninger slik at leseren forstår funksjonene direkte og ikke oppfatter et beløp valgt for å forklare metoden som et gyldig tilbud eller dagens betingelser for en bestemt referanse.
Når bør prislisten beregnes på nytt?
Se over kalkylen når innkjøp, transport, provisjoner eller salgsform endres. Regelmessige kontroller kan også vise avvik. Behold tidligere daterte forutsetninger for å skille priseffekter fra utgifter og ordresammensetning. En kontroll krever ikke at en fortsatt passende pris endres. Den viser om beregningsgrunnlaget beskriver dagens virksomhet riktig og er tydelig nok dokumentert til at det kan vurderes, forklares og kontrolleres igjen ved neste oppfølging.
Tynt armbånd gullkuler 11138909
Tynt kjedearmbånd i gullfarget rustfritt stål med polerte kuler i to størrelser. Lett og feminint.
Pris € 3.54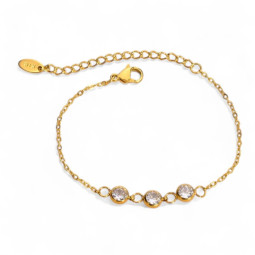
Tynt armbånd tre strass gull 10201217
Tynt kjedearmbånd i gullfarget rustfritt stål med tre runde strass i kantinnfatning. Delikat og strålende.
Pris € 5.04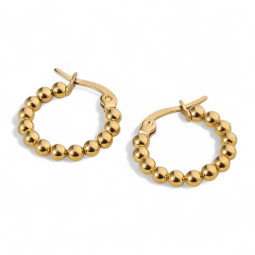
Øredobber små ringer med kuler gull 10969603-12
Små gullfargede ringøredobber i rustfritt stål av store, tettsittende kuler. Et miniformat fullt av relieff.
Pris € 3.00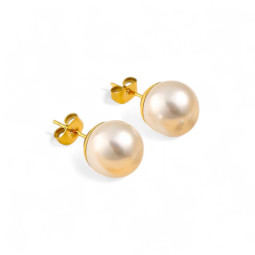
Øredobber perlestift gull 11137538-2
Stiftøredobber i gullfarget rustfritt stål med en stor rund hvit perle. Tidløse, elegante og lette å bruke.
Pris € 1.68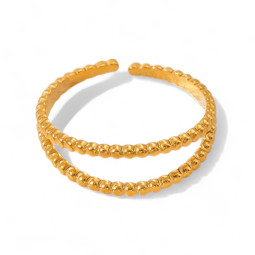
Ring dobbel tvunnet tråd gull 11324925-2
Smal åpen ring i gullfarget rustfritt stål av to parallelle tvunne ringer med litt avstand.
Pris € 2.52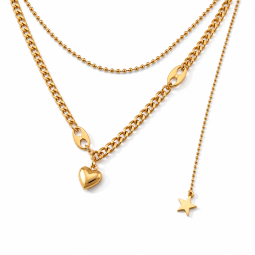

Gullfarget halskjede i to rader med hjerte og stjerne 52305252
To gullfargede kjeder, et glatt hjerte og en hengende stjerne danner dette doble halskjedet i rustfritt stål.
Pris € 5.28
Leave a comment