
Mihin hintaan teräskoruja kannattaa myydä? Laskelmat ja esimerkit jälleenmyyjälle
Laske teräskorujen jälleenmyyntihinnat todellisista kustannuksista ja myyntikuluista. Kuvitteelliset esimerkit auttavat arvioimaan katetta, provisioita ja alennuksia.
Mikä olisi sopiva myyntihinta ruostumattomasta teräksestä valmistetulle rannekorulle, sormukselle tai kaulakorulle? Aloita omista kustannuksistasi, myyntikanavasta ja todella tarjoamastasi palvelusta. Toimittajan hinnan kertominen satunnaisella luvulla antaa nopeasti summan, mutta saattaa jättää kuluja piiloon. Myöskään toisen liikkeen hinnan kopioiminen ei kerro oman toimintasi kannattavuudesta, jos et tunne vertailuyrityksen kustannuksia ja työskentelytapaa. Sama ulospäin näkyvä hinta voi tarkoittaa kahdelle yritykselle hyvin erilaista lopputulosta.
Tämä opas auttaa muodostamaan johdonmukaisen hinnaston, tarkistamaan alennuksen vaikutuksen ja seuraamaan tuloksia. Laskelmien rahamäärät ovat kuvitteellisia esimerkkejä. Ne eivät ole Saze Diffusionin ajantasaisia hintoja eivätkä velvoittavia jälleenmyyntihintoja. Käytä omissa päätöksissä laskuja, todellisia kuluja ja tilanteeseesi sopivaa verokäsittelyä. Esimerkit selittävät menetelmää, eivät lupaa tiettyä voittoa tai samaa tulosta kaikille tuotteille. Tavoitteena on ymmärtää, mistä lopullinen hinta koostuu ja mitä myynnistä jää muiden menojen kattamiseen.
Aloita tuotteen kustannuksesta ja lisää helposti unohtuvat kulut
Kirjaa todella maksettu ostohinta
Merkitse jokaisen tuotenumeron ostohinta saatujen alennusten jälkeen. Säilytä myös määrä ja päivämäärä, jotta pystyt jäljittämään laskelman. Jos eri vaihtoehdoilla on eri kustannukset, älä anna niille automaattisesti samaa yksikkökustannusta. Toimittajan, tilausmäärän tai malliston vaihtuminen voi muuttaa seuraavan täydennyksen hintaa. Kirjoita tarkka tuotenumero summan viereen, etenkin jos nimet ja kuvat muistuttavat toisiaan. Näin yhden korun tietoa ei vahingossa siirretä samannäköiseen mutta erilliseen malliin.
Jaa tämän jälkeen toimittajan tilauksen kuljetuskulu tuotteille. Kun tuotteet ovat kevyitä ja keskenään vertailukelpoisia, jakaminen kappalemäärän mukaan voi olla ensimmäinen arvio. Suuren esittelytelineen sisältävä paketti saattaa vaatia toisenlaisen jaon. Valitse ymmärrettävä peruste ja käytä sitä johdonmukaisesti. Älä kirjaa samaa kulua kahteen kertaan. Tarkista jakoperuste uudelleen, jos tilausten sisältö muuttuu selvästi, sen sijaan että jatkaisit vanhalla oletuksella vain siksi, että se on valmiina taulukossa.
Erota muuttuvat ja kiinteät kulut
Muuttuvat kulut liittyvät myyntiin: yksittäispakkaus, maksutapamaksu, myyntialustan provisio tai itse maksamasi postitus. Kiinteät kulut liittyvät toimintaan, esimerkiksi verkkokaupan tilausmaksu, vuokra, vakuutus tai pitkäikäinen kalusto. Joitakin kuluja pitää jakaa: matka myyntitapahtumaan koskee ensin koko päivää, ei yhtä tiettyä korua. Pidä ero näkyvänä, jotta pystyt arvioimaan sekä yksittäistä tilausta että yrityksen kokonaisuutta. Yhden tuotteen hyvä tulos ei vielä yksin selitä koko kuukauden kannattavuutta.
Myös työaikasi on resurssi. Tilauksen pakkaaminen, tuotteen kuvaaminen ja asiakkaan kysymyksiin vastaaminen vievät aikaa. Voit seurata sitä erikseen arvioidaksesi omaa korvaustasi. Älä pidä yksittäisen tuotteen katetta suoraan lopullisena voittona. Muuttuvien kulujen jälkeen jäävän summan pitää osallistua vielä muihin menoihin. Hyödyllinen tunnusluku kertoo täsmällisesti, mitkä kustannukset on vähennetty ja mitä pitää vielä kattaa seuraavassa vaiheessa. Näin samaa nimitystä ei käytetä vahingossa kahdelle erilaiselle laskelmalle.
Vertaa summia samalla perusteella
Älä sekoita verotonta ostohintaa verolliseen myyntihintaan käsittelemättä eroa asianmukaisesti. Tilanteestasi riippuen osa veroista voi olla vähennettävissä tai osa kustannusta. Varmista oikea käsittely kirjanpitäjältäsi. Seuraavissa esimerkeissä käytetään vertailukelpoisia summia tarvittavan verokäsittelyn jälkeen, jotta kaupallinen mekanismi näkyy erikseen. Niissä ei määrätä verokantaa tai yritysmuotoon liittyvää järjestelmää. Oman taulukon pitää perustua juuri sinun tilanteeseesi, ei toisesta maasta tai toisesta yrityksestä kopioituun oletukseen.
Ymmärrä kate, prosentit ja myynnistä jäävä osuus
Myyntikate ei ole nettovoitto
Yksinkertaistetussa kauppalaskelmassa kate on myyntihinnan ja käytetyn ostokustannuksen erotus. Provisiot, pakkaukset, tilausmaksut ja oma korvauksesi eivät katoa tämän vuoksi. Myynnin arvioimiseksi kannattaa laskea myös muuttuvien kulujen jälkeen jäävä summa. Kutsumme sitä tässä myynnistä jääväksi osuudeksi. Määrittele termi laskentataulukossa, jotta sitä ei sekoiteta koko yrityksen lopulliseen voittoon. Lukijan pitäisi nähdä heti, puhutaanko vain ostohinnan erotuksesta vai onko mukaan jo otettu muitakin myynnin kuluja.
Oletetaan, että koru ostetaan 4 eurolla ja myydään 12 eurolla. Muita muuttuvia kuluja on 1 euro. Myyntihinnan ja ostohinnan erotus on 8 euroa. Lisäkulun jälkeen myynnistä jää 7 euroa. Sekään ei vielä ole nettovoitto, koska summan pitää osallistua kiinteiden kulujen ja muun toiminnan kattamiseen. Anna jokaiselle luvulle selkeä nimi ja säilytä oletukset. Pystyt silloin myöhemmin tarkistamaan, miten summa syntyi ja mitä sen ulkopuolelle vielä jäi.
Erota kustannukseen ja myyntihintaan suhteutetut prosentit
Ranskalainen tunnusluku ”taux de marge” suhteuttaa katteen käytettyyn kustannukseen. ”Taux de marque” suhteuttaa saman erotuksen myyntihintaan. Kun kustannus on 5 euroa ja myynti 10 euroa, erotus on 5 euroa. Se vastaa 100 prosenttia kustannuksesta mutta 50 prosenttia myyntihinnasta. Molemmat kuvaavat samaa kauppaa eri nimittäjällä. Niitä ei siksi pidä käyttää toistensa tilalla tai verrata suoraan tavoitteeseen, jonka laskentaperustetta ei ole kerrottu.
Kirjoita kaava sarakkeen viereen. Tavoite ”60 prosentin kate” on epäselvä, jos laskentaperuste puuttuu. Bpifrance Créationin kuvaus ranskalaisista tunnusluvuista selittää eron. Käytä sitten samaa määritelmää kuukaudesta toiseen. Jos haluat mukaan lisää muuttuvia myyntikuluja, tee jäljelle jäävälle osuudelle oma sarake. Tällöin jokainen tiedoston käyttäjä näkee, mitä summa sisältää ja millaiset vertailut ovat järkeviä tuotteiden tai eri kanavien välillä.
Käytä kerrointa tarkistettuna oikopolkuna
Kerroin voi nopeuttaa hinnaston laatimista, kun vertailuperusteet ovat selvät. Verottoman oston ja verottoman myynnin suhde ei ole sama kuin verottoman oston ja verollisen myynnin suhde. Kirjoita koko kaava ja tarkista sen jälkeen kunkin kanavan kulujen jälkeen jäävä summa. Helppo kerroin ei automaattisesti huomioi kaikkia oman valmistelun, myynnin ja lähettämisen kustannuksia. Se on apuväline, ei peruste jättää todellisia kuluja selvittämättä silloin, kun toimintatapa tai tuotevalikoima muuttuu.
Rakenna hinta kolmen esimerkin avulla
Alla lasketaan yhteen osto, jaettu kuljetus ja muuttuvat kulut, joilla on kiinteä summa myyntiä kohti. Myyntihintaan sidottua prosenttiprovisiota ei vielä sisällytetä. Tavoiteltu osuus jää näiden kulujen jälkeen mutta ennen yrityksen kiinteitä menoja ja lopullista tulosta. Erilaiset oletukset osoittavat, ettei tuoteryhmän nimi yksin määritä hintaa. Luvut ovat opetusesimerkkejä, eivät voimassa olevia tarjouksia tai suositushintoja nimetyille koruille. Tarkoitus on näyttää laskennan rakenne ennen omien tietojesi lisäämistä.
| Kuvitteellinen tilanne | Osto ja kuljetus | Muut muuttuvat kulut myyntiä kohti | Tavoiteltu jäljelle jäävä osuus | Laskettu hinta |
|---|---|---|---|---|
| Pieni tuote suoramyynnissä | 3,50 € | 0,70 € | 5,80 € | 10,00 € |
| Rannekoru lahjapakkauksella | 5,00 € | 1,20 € | 8,80 € | 15,00 € |
| Enemmän valmistelua vaativa kaulakoru | 7,00 € | 1,50 € | 11,50 € | 20,00 € |
Lisää prosenttiprovisio oikein
Kun kanava ottaa prosenttiosuuden myyntihinnasta, kulu muuttuu hinnan mukana. Oletetaan 7 euroa kiinteinä summina laskettavia kuluja myyntiä kohti ja 3 euroa tavoiteltua osuutta. Kuvitteellinen provisio on 8 prosenttia samasta myyntiperusteesta. Kaava on hinta = (7 + 3) / (1 − 0,08), eli noin 10,87 euroa. Tarkista oletukset ennen kuin sovellat esimerkkiä omaan maksupalveluun tai myyntialustaan. Sen käyttämä peruste ei välttämättä ole sama kuin opetusesimerkin yksinkertainen myyntisummaa koskeva oletus.
Pelkkä kahdeksan prosentin lisääminen kymmeneen euroon antaa 10,80 euroa eikä korvaa täsmälleen loppuhinnasta laskettavaa provisiota. Selvitä palvelun todellinen peruste: joihinkin maksuihin sisältyy kuljetus tai vero. Jäljennä ehdot taulukkoon ja vertaa pyöristyksiä toteutuneisiin tilauksiin. Jos lisäksi veloitetaan kiinteä tapahtumamaksu, sijoita se laskelmaan oikein. Muuten osa myynnin kuluista voi edelleen puuttua, vaikka prosentti itsessään olisi kirjattu oikein ja kaava näyttäisi päällisin puolin täsmälliseltä.
Tarkista pyöristetty hinta uudelleen
Voit pyöristää summan hinnaston luettavuuden vuoksi. Laske jäljelle jäävä osuus silloin uudelleen todella esitettävällä hinnalla. Muutos 10,87 eurosta 10 euroon ei ole vain ulkoasuratkaisu: myynnistä jää vähemmän. Myös ylöspäin pyöristyksen pitää sopia esittelyyn, ominaisuuksiin ja palveluun. Säilytä alkuperäinen laskelma, jotta voit selittää päätöksen vaikutuksen myöhemmässä tarkistuksessa. Näet silloin erikseen laskennan tuottaman summan ja sen, mitä oma hinnoittelupäätös muutti ennen tuotteen tarjoamista asiakkaalle.
Sovita hinnasto todellisiin malleihin
Korvakorupari on tietty myyntiyksikkö
Kullanväriset koristehelmillä varustetut nappikorvakorut 11137538-2 myydään tuotesivun mukaan pareittain. Rekisteröinnin tulee vastata ostettua ja myytyä paria. Älä laske yhtä korvakorua ja vertaa hintaa kahden kappaleen tarjoukseen. Merkitse, onko pakkaus yhteinen vai lisäätkö erityisen kortin. Saman yksikön pitää näkyä kustannustaulukossa ja asiakastarjouksessa. Koristehelmen nimi ei myöskään ole peruste väittää sitä luonnonhelmeksi, jos koostumusta ei ole vahvistettu tuotteen tiedoissa.
Säädettävä sormus tarvitsee tarkan kuvauksen
Kahdesta kierretystä langasta muodostuva sormus 11324925-2 havainnollistaa avointa säädettävää rakennetta. Se ei oikeuta automaattiseen lisähintaan eikä lupaukseen sopivuudesta kaikille. Huomioi todella tarjoamasi esittely: oikeat kuvat, säädön selitys ja vastaukset kysymyksiin. Palvelun arvon pitää perustua siihen, mitä toimitat, ei keksittyihin kokomahdollisuuksiin. Jos soveltuvaa kokoa ei tunneta, sitä ei voi korvata yleisellä sanalla ”säädettävä” tai päätellä turvallisesti pelkän kuvan ulkonäöstä.
Samankaltaisilla rannekoruilla voi olla eri kustannukset
Siro kullanvärisillä kuulilla koristeltu rannekoru 11138909 ja siro kullanvärinen kolmen strassikiven rannekoru 10201217 kuuluvat samantapaisten ohuiden ketjujen ryhmään, mutta ovat eri tuotenumerot. Kirjaa ostot ja myynnit erikseen. Hintaportaat voivat olla käytännöllisiä, jos jokaisesta mallista jää riittävä osuus. Älä oleta samoja tuloksia tai kopioi ominaisuuksia automaattisesti korusta toiseen vain samanlaisen kuvan perusteella. Sama koskee mittoja ja valmistelun vaatimaa työtä, vaikka tuotteet esiteltäisiin lähekkäin samalla pöydällä.
Vertaa näyttävämpää kaulakorua kokonaisuutena
Kaksirivistä sydän- ja tähtikaulakorua 52305252 kannattaa verrata rakenteeltaan ja esittelyltään vastaaviin tuotteisiin. Valmiiksi yhdistetty kaksirivinen malli ei välttämättä vastaa yksinkertaista ketjua ilman riipusta. Tämä ei tarkoita mielivaltaista lisähintaa: kustannuslaskelma on edelleen perusta, jota markkinan havainnointi ja asiakkaiden palaute täydentävät. Selitä todellinen rakenne mieluummin kuin luotat tunnelmakuvan vaikutukseen. Kuvasta ei pitäisi syntyä virheellistä käsitystä useasta erikseen säädettävästä tai toisistaan riippumattomasta korusta.
Muotoilu ei korvaa tuotetietoja
Pienet kullanväriset rengaskorvakorut 10969603-12 ovat toinen erikseen seurattava tuoteryhmä. Mitat, lukitus ja pakkauksen sisältö auttavat vertaamaan samanlaisia tarjouksia. Sanat ”premium” tai ”luksus” eivät yksin selitä hintaa. Esitä tarkistettavat yksityiskohdat ja palvelu ilman, että kullanvärinen pinta muuttuu kuvauksessa täyskullaksi. Korujen kuulakoristelu voi olla visuaalinen ero, mutta hinnoittelun pitää edelleen perustua todellisiin tietoihin. Näin asiakas vertaa oikeita yhtäläisyyksiä eikä vain esillepanon yleistä vaikutelmaa.
Suunnittele alennukset ennen niiden ilmoittamista
Laske todella saatava summa
Alennus pienentää myyntihintaa, mutta ostokustannus pysyy usein samana. Ilman provisiota 15 euron myynti ja 6 euron muuttuvat kulut jättävät 9 euroa. Kahdenkymmenen prosentin alennus laskee myynnin 12 euroon ja jäljelle jäävän osuuden 6 euroon. Osuus pienenee siis kolmanneksen, vaikka ilmoitettu alennus on 20 prosenttia. Katso jäljelle jäävää määrää, älä vain kampanjan tai suuremman tilauksen tuomaa liikevaihtoa. Prosenttien erilainen vaikutus näkyy vasta, kun kustannus pidetään laskelmassa mukana.
Määritä sisäinen raja ennen kampanjaa. Se auttaa päätöksessä, ei lupaa pysyvää alennusta. Tarkista myös tuotepaketit, lisälahjat ja itse maksamasi kuljetus. Jokainen valinta muuttaa tilauksen taloutta. Suurempi ostoskori ei takaa suurempaa osuutta, jos edut kuluttavat erotuksen. Tallenna ehdot myöhempää vertailua varten. Pystyt silloin erottamaan tavallisen myynnin kampanjamyynnistä ja näkemään, mistä kummankin todellinen kustannus muodostui, vaikka ulospäin näkyvä tilausmäärä olisi ollut hyvä.
Erota kanavat, joiden kulut poikkeavat
Myymälällä, torilla ja verkkokaupalla voi olla yhtenäinen hintailme mutta erilainen seuranta. Jaa myyntipäivän kulut havaittujen myyntien kesken tulosta arvioitaessa. Seuraa verkossa valmistelua, maksamista ja lähettämistä. Jos valitset yhteisen hinnaston, varmista sen toimivuus asianomaisissa kanavissa. Sama tuote ja sama esitetty hinta eivät automaattisesti tuota samaa osuutta. Konkreettisen kaupan ja sen jälkikäsittelyn kulut voivat poiketa, vaikka asiakas näkee saman nimikkeen ja maksaa saman summan.
Seuraa tuloksia myynnin aloittamisen jälkeen
Havainnoi tekemättä liian nopeita johtopäätöksiä
Kirjaa määrät, jäljelle jäävä osuus, kysymykset ja palautukset määritellyltä ajalta. Yhdessä tapahtumassa nopeasti myyty malli ei välttämättä menesty samalla tavalla koko vuotta. Huomioi myös näkyvyys, loppuneet vaihtoehdot ja saatavilla oleva valikoima. Ne voivat selittää eroja. Etsi toistuvia havaintoja ennen koko hinnaston muuttamista yhden päivän tai poikkeuksellisen suuren tilauksen vuoksi. Kyseisen tilauksen ehdot eivät ehkä toistu tavallisessa toiminnassa, jolloin yksittäinen onnistuminen ei kuvaa koko mallin normaalia myyntiä.
Ruostumattomasta teräksestä valmistettujen korujen valikoima auttaa valitsemaan myytävät tuotteet; omat tiedot tukevat sen jälkeen määrä- ja hintapäätöksiä. Päivitä osto ja kuljetus täydennyksen yhteydessä ennen vanhan katteen jatkamista. Hyödyllinen taulukko kuvaa seuraavaa tilausta eikä vain alkuperäistä aloitusta. Säilytä päivätyt oletukset, jotta muutos voidaan yhdistää hintaan, menoihin tai tilausten sisältöön. Pelkkä kahden loppusumman vertailu ei kerro, miksi ero syntyi tai mitä seuraavalla kerralla kannattaa tarkistaa.
Tee tiedostolle yksinkertainen rakenne
Käytä yhtä riviä tuotenumeroa kohti ja selkeitä sarakkeita: kustannus, jaettu kuljetus, muuttuvien kulujen kiinteät summat, provisio, myyntihinta, jäljelle jäävä osuus ja tarkistuspäivä. Lisää määrä ja havainnot. Suojaa kaavat, jos käyttäjiä on useita. Se vähentää syöttövirheitä ja helpottaa hintamuutoksen selittämistä. Erota arviot havaituista kuluista näkyvästi. Vanhaa oletusta ei silloin myöhemmin pidetä uutena vahvistettuna tietona eikä kahta eriasteisesti varmaa lukua verrata kuin ne olisivat samanlaisia tosiasioita.
Usein kysyttyä korujen jälleenmyyntihinnoista
Onko kaikille koruille ihanteellinen kerroin?
Ei. Kustannukset, myyntikulut ja palvelu vaihtelevat tuotteen ja kanavan mukaan. Kerroin voi olla lähtökohta, mutta tarkista se todellisilla menoilla ja vertailukelpoisilla tarjouksilla. Kerro aina, sisältyvätkö verot summiin. Käytännöllinen sääntö auttaa vain, jos oletukset ja mukaan laskettujen menojen jälkeen jäävä osuus ovat ymmärrettäviä kaikille, jotka käyttävät tai päivittävät hinnastoa myöhemmin. Yksinkertaisuus ei tarkoita, että laskentaperuste voisi jäädä kokonaan selittämättä.
Voiko toimittajan suositushintaa käyttää?
Mahdollinen suositus on tarkasteltava vertailukohta, ei omien kustannustesi laskelma. Tarkista sisältö, päiväys ja tarkoitettu tilanne. Päätöksen pitää sopia toimintaasi, kaupallisiin ehtoihin ja sovellettaviin jakelusääntöihin. Älä oleta suosituksen sisältävän jo maksutapamaksut, pakkaukset ja kaikki oman myyntitapasi sekä palvelusi muut kulut. Nämä osat tarvitsevat edelleen oman tarkistuksesi ja laskelman, jota todella käytät asiakkaalle annettavan tarjouksen perustana. Suositus ei poista tarvetta seurata oman yrityksen toteutuneita menoja.
Tarkoittaako suuri kate kannattavaa yritystä?
Ei välttämättä. Tavaran kate ei automaattisesti kata provisioita, kiinteitä menoja, aikaa ja muita kuluja. Seuraa ensin muuttuvien kulujen jälkeistä summaa ja sitten koko jakson tulosta. Yksi tuote ei arvioi koko yritystä. Pidä laskentavaiheet erillään, jotta houkutteleva prosentti ei peitä vielä maksettavia määriä. Myynnistä jäävien osuuksien pitää osallistua näihin menoihin sen jälkeen, kun kukin kauppa on jo kattanut omat muuttuvat kustannuksensa.
Pitäisikö oppaassa ilmoittaa ajantasaisia tuotehintoja?
Selvästi merkityt kuvitteelliset esimerkit estävät muuttuvien hintojen lukitsemisen pitkäikäiseen oppaaseen. Tarkista todelliset hinnat ajantasaisista tarjouksista ja tilauksen yhteydessä. Opetukseen valittu summa ei ole voimassa oleva valikoimahinta tai jälleenmyyntivaatimus. Pidä tuote-esimerkit ja laskelmat erillisinä, jotta lukija ymmärtää tehtävät heti. Hän ei silloin tulkitse menetelmän selittämiseen valittua rahamäärää oikeaksi tarjoukseksi tai tietyn mallin tämänhetkisiksi ehdoiksi, joita ei ole tarkistettu ostotilanteessa.
Milloin hinnasto on laskettava uudelleen?
Tarkista laskelma, kun osto, kuljetus, provisiot tai myyntitapa muuttuvat. Säännöllinen seuranta voi paljastaa myös poikkeamia. Säilytä aikaisemmat päivätyt oletukset erottaaksesi hinnan vaikutuksen menoista ja tilausten sisällöstä. Tarkistus ei pakota muuttamaan yhä sopivaa hintaa. Se osoittaa, kuvaako laskentaperuste nykyistä toimintaa oikein ja onko se dokumentoitu riittävän selvästi seuraavaa arviointia varten. Näin voit perustella päätöksen myöhemmin ilman, että alkuperäistä ajattelutapaa täytyy arvailla tai rakentaa uudelleen muistin varassa.
Ohut rannekoru kultakuulat 11138909
Ohut kullanvärinen ketjurannekoru ruostumatonta terästä, kahden kokoisia kiillotettuja kuulia. Kevyt ja naisellinen.
Hinta 3,54 €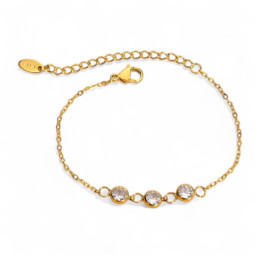
Ohut rannekoru kolme strassia kulta 10201217
Ohut kullanvärinen ketjurannekoru ruostumatonta terästä, kolme kehysistutettua pyöreää strassikiveä. Herkkä ja kimalteleva.
Hinta 5,04 €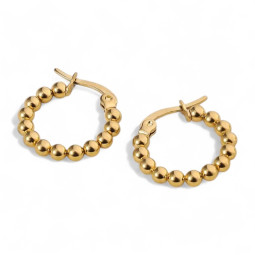
Pienet kuularengaskorvakorut kulta 10969603-12
Pienet kullanväriset rengaskorvakorut ruostumattomasta teräksestä, isoista tiiviistä kuulista. Minikoko täynnä pintaa.
Hinta 3,00 €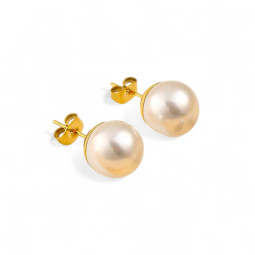
Helminappikorvakorut kulta 11137538-2
Nappikorvakorut kullanvärisestä ruostumattomasta teräksestä, suuri pyöreä valkoinen helmi. Ajattomat, tyylikkäät ja helppokäyttöiset.
Hinta 1,68 €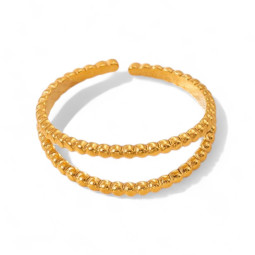
Kaksi kierrettyä lankaa kulta 11324925-2
Kapea avoin sormus kullanväristä ruostumatonta terästä, kaksi rinnakkaista kierrettyä rengasta pienellä välillä.
Hinta 2,52 €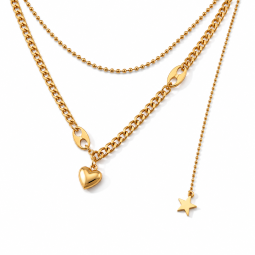

Kullanvärinen kaksirivinen sydän- ja tähtikaulakoru 52305252
Kaksi kullanväristä ketjua, sileä sydän ja riippuva tähti muodostavat tämän ruostumattomasta teräksestä valmistetun kaksirivisen kaulakorun.
Hinta 5,28 €
Leave a comment