
À quel prix revendre des bijoux en acier inoxydable ? Calculs et exemples
Construisez une grille de revente à partir de vos coûts réels, de vos frais et du canal de vente. Exemples fictifs, formules et réponses aux questions des revendeurs.
À quel prix revendre un bracelet, une bague ou un collier en acier inoxydable ? La réponse commence par vos coûts, votre façon de vendre et le service proposé. Multiplier le prix fournisseur par un nombre choisi au hasard donne un tarif rapide, mais peut masquer des frais. À l’inverse, copier le prix d’une autre boutique sans connaître son fonctionnement ne permet pas de savoir si votre propre activité couvre ses dépenses.
Ce guide propose une méthode pour construire une grille cohérente, vérifier une remise et suivre les résultats. Les montants des calculs sont fictifs : ils illustrent un raisonnement et ne correspondent ni aux tarifs Saze Diffusion ni à des prix de revente imposés. Pour vos décisions, utilisez vos factures, vos frais réels et une base fiscale cohérente avec votre situation.
Partir du coût du bijou, puis ajouter les frais oubliés
Relever le prix réellement payé
Notez le coût d’achat de chaque référence après les réductions effectivement obtenues. Conservez la quantité achetée et la date pour retrouver l’origine du calcul. Si plusieurs variantes ont des coûts différents, ne leur attribuez pas automatiquement le même prix de revient. Un changement de fournisseur, de quantité ou de collection peut modifier le coût du prochain réassort.
Répartissez ensuite les frais de transport de votre commande fournisseur. Pour un assortiment de pièces légères comparables, une répartition par unité peut servir de première approximation. Si un présentoir volumineux représente une part importante du colis, une autre répartition peut mieux refléter la réalité. L’objectif est de choisir une règle compréhensible et de l’appliquer régulièrement, sans compter deux fois la même dépense.
Distinguer les dépenses variables des dépenses fixes
Les dépenses variables accompagnent les ventes : emballage individuel, commission de paiement, commission de plateforme ou port que vous prenez à votre charge. Les dépenses fixes concernent le fonctionnement : abonnement de boutique, location, assurance ou matériel durable. Certaines dépenses demandent une répartition : le déplacement vers un marché, par exemple, concerne une journée plutôt qu’un bijou précis.
Votre temps compte également dans l’organisation de l’activité. Préparer une commande, photographier une pièce ou renseigner une cliente mobilise des ressources. Vous pouvez suivre ce temps séparément pour évaluer votre rémunération, plutôt que prétendre qu’un calcul de marge sur un seul produit représente déjà le bénéfice final. Une somme restante après les frais variables sert encore à financer le reste de l’entreprise.
Comparer des montants sur une même base
Ne mélangez pas un achat hors taxes et une vente toutes taxes comprises sans traiter la taxe de manière adaptée. Selon votre situation, certaines taxes peuvent être récupérables ou constituer un coût. Faites confirmer le traitement applicable par votre interlocuteur comptable. Les exemples suivants utilisent uniquement des montants comparables, après traitement des taxes, pour isoler le mécanisme commercial.
Comprendre marge, taux de marque et contribution
La marge commerciale n’est pas le bénéfice net
Dans un calcul commercial simplifié, la marge correspond à la différence entre le prix de vente et le coût d’achat retenu. Mais les commissions, les emballages, les abonnements et votre rémunération ne disparaissent pas. Pour piloter une vente, il est donc utile de calculer aussi ce qu’elle laisse après ses frais variables. Nous appellerons cette somme la contribution de la vente.
Supposons un bijou acheté 4 €, revendu 12 €, avec 1 € de frais variables supplémentaires. La différence vente moins achat est de 8 €. La contribution après ces frais est de 7 €. Ce dernier montant n’est toujours pas un bénéfice net : il doit encore participer aux dépenses fixes et au résultat de l’activité. Donnez à chaque indicateur un nom précis dans votre tableau.
Ne pas confondre taux de marge et taux de marque
Le taux de marge rapporte la marge au coût retenu ; le taux de marque la rapporte au prix de vente. Avec un coût de 5 € et une vente de 10 €, la marge est de 5 €. Le taux de marge atteint 100 %, tandis que le taux de marque est de 50 %. Les deux pourcentages décrivent le même exemple avec des dénominateurs différents.
Indiquez toujours la formule à côté de la colonne. Un objectif de « 60 % de marge » reste ambigu si personne ne sait quelle base est utilisée. Les définitions du taux de marque et du taux de marge de Bpifrance Création permettent de vérifier cette distinction. Pour votre suivi interne, conservez ensuite la même convention d’un mois à l’autre.
Utiliser le coefficient comme un raccourci contrôlé
Un coefficient multiplicateur peut accélérer la construction d’une grille, à condition de préciser les bases comparées. Un coefficient entre achat et vente hors taxes n’est pas identique à un coefficient entre achat hors taxes et vente toutes taxes comprises. Écrivez la formule complète dans votre fichier, puis vérifiez le montant restant après les frais propres à chaque canal.
Construire un prix avec trois exemples simples
Les trois situations ci-dessous additionnent achat, transport réparti et frais variables unitaires fixes. Elles ne comportent pas encore de commission proportionnelle au prix de vente. La dernière colonne représente la contribution recherchée après ces dépenses, avant frais fixes et résultat. Les hypothèses changent volontairement pour montrer qu’une grille ne se construit pas avec le seul nom de la catégorie.
| Situation fictive | Achat et transport | Autres frais variables par vente | Contribution recherchée | Prix calculé |
|---|---|---|---|---|
| Petite pièce vendue directement | 3,50 € | 0,70 € | 5,80 € | 10,00 € |
| Bracelet avec emballage cadeau | 5,00 € | 1,20 € | 8,80 € | 15,00 € |
| Collier avec préparation plus longue | 7,00 € | 1,50 € | 11,50 € | 20,00 € |
Ajouter une commission proportionnelle correctement
Si le canal prélève un pourcentage sur le prix de vente, ce montant évolue avec le tarif. Prenons 7 € de coûts fixes par vente et une contribution souhaitée de 3 €, avec une commission fictive de 8 % sur cette même base de vente. Le calcul est : prix = (7 + 3) / (1 − 0,08), soit environ 10,87 €.
Une simple addition de 8 % à 10 € donnerait 10,80 €, ce qui ne compense pas exactement une commission calculée sur le prix final. Vérifiez aussi l’assiette réelle du prestataire : certaines commissions portent sur un montant incluant des frais ou des taxes. Reproduisez ses conditions dans votre calcul et contrôlez les arrondis sur quelques commandes réelles.
Vérifier la cohérence du prix arrondi
Vous pouvez arrondir un prix pour rendre votre grille plus lisible. Recalculez alors la contribution avec le montant effectivement affiché. Passer de 10,87 € à 10 € ne constitue pas un simple choix visuel : cela réduit la somme restante. À l’inverse, un arrondi supérieur doit rester cohérent avec la présentation, les caractéristiques et le niveau de service proposé.
Adapter la grille aux modèles réellement proposés
Une petite boucle ne se calcule pas comme un lot
Les puces perle dorées 11137538-2 sont vendues par paire selon leur fiche. Votre unité de suivi doit donc correspondre à la paire achetée et vendue. Évitez de calculer un prix pour une boucle puis de comparer ce montant à des offres présentées par deux. Précisez également si l’emballage est commun ou si vous prévoyez un support particulier.
Une bague ajustable demande un descriptif précis
La bague double fil torsadé 11324925-2 illustre une référence ouverte et ajustable. Ce fonctionnement ne justifie ni un prix supérieur automatique ni une promesse d’adaptation universelle. Intégrez le travail de présentation dans votre offre : photographies fidèles, explication du réglage et réponse aux questions. La valeur du service doit reposer sur ce que vous fournissez réellement.
Deux bracelets proches peuvent avoir des coûts distincts
Le bracelet fin billes dorées 11138909 et le bracelet fin trois strass doré 10201217 appartiennent à une même famille de portés fins, mais restent deux références différentes. Relevez séparément leurs coûts et leurs ventes. Une grille par palier peut être pratique, à condition de vérifier que chaque modèle conserve une contribution suffisante et de ne pas supposer des résultats identiques.
Un collier plus présent mérite une comparaison complète
Pour le collier double rang cœur et étoile 52305252, comparez les offres à composition et présentation comparables. Un double rang assemblé ne se compare pas forcément au prix d’une chaîne simple sans pendentif. Cela ne signifie pas qu’il faut appliquer un supplément arbitraire : votre calcul de coûts reste la base, complété par l’observation du marché et les retours de vos clientes.
Le dessin ne remplace pas les caractéristiques
Les petites créoles boules dorées 10969603-12 constituent un autre exemple de catégorie à suivre séparément. La taille, la fermeture et le conditionnement aident à comparer des offres similaires. Un mot comme « premium » ou « luxe » ne suffit pas pour expliquer un tarif. Présentez les éléments vérifiables du produit et le service, sans transformer une finition dorée en promesse d’or massif.
Prévoir les remises avant de les annoncer
Calculer le prix réellement encaissé
Une réduction s’applique au prix de vente, alors que le coût d’achat reste souvent identique. Dans un exemple sans commission, un prix de 15 € avec 6 € de coûts variables laisse 9 €. Une remise de 20 % ramène la vente à 12 € et la contribution à 6 €. La contribution diminue donc d’un tiers, même si la réduction annoncée est de 20 %.
Préparez un seuil interne avant toute opération commerciale. Ce seuil ne doit pas devenir une promesse de remise permanente : il sert à vérifier la décision. Examinez aussi les offres groupées, les cadeaux ajoutés et les frais de port offerts. Chacun de ces choix modifie l’économie de la commande. Un panier plus élevé ne garantit pas une contribution supérieure si ses avantages absorbent l’écart.
Séparer les canaux lorsque leurs frais diffèrent
Vente en boutique, marché et site marchand peuvent partager une identité de prix, tout en nécessitant des suivis différents. Sur un marché, répartissez les dépenses de la journée sur les ventes observées pour analyser le résultat. En ligne, suivez préparation, paiement et expédition. Si vous choisissez une grille commune, vérifiez qu’elle fonctionne dans les canaux concernés au lieu de les considérer comme interchangeables.
Suivre les résultats après la mise en vente
Observer les ventes sans conclure trop vite
Notez les quantités vendues, la contribution, les questions et les retours sur une période définie. Une référence vendue rapidement lors d’un événement ne prouve pas qu’elle se vendra de la même façon toute l’année. Regardez également la visibilité accordée au produit, les ruptures et la disponibilité des variantes. Ces éléments peuvent expliquer une partie des différences entre modèles.
Vous pouvez rapprocher votre tableau des conseils de notre guide sur les bijoux en acier inoxydable du catalogue. Le catalogue aide à construire une sélection ; vos données servent ensuite à décider des quantités et des prix. Lors d’un réassort, actualisez le coût d’achat et le transport avant de reconduire une ancienne marge. Une feuille de calcul utile doit refléter votre prochaine commande.
Donner une structure simple au fichier de suivi
Prévoyez une ligne par référence et des colonnes clairement définies : coût, transport réparti, frais variables fixes, commission, prix de vente, contribution et date de contrôle. Ajoutez une colonne pour les quantités et une autre pour les observations. Verrouillez les formules si plusieurs personnes utilisent le fichier. Vous réduirez les erreurs de saisie et pourrez expliquer plus facilement une modification de tarif.
Questions fréquentes sur le prix de revente des bijoux
Existe-t-il un coefficient idéal pour tous les bijoux ?
Non. Les coûts, les frais de vente et le service varient selon les références et les canaux. Un coefficient peut servir de point de départ, mais il doit être vérifié avec vos dépenses réelles. Comparez également des offres proches et précisez toujours si les montants utilisés sont hors taxes ou toutes taxes comprises.
Peut-on reprendre le prix conseillé par un fournisseur ?
Un éventuel prix conseillé fournit un repère à examiner, pas un calcul de vos propres coûts. Vérifiez ce qu’il comprend, sa date et la situation à laquelle il se rapporte. Votre décision doit rester cohérente avec votre activité, vos conditions commerciales et les règles applicables à vos relations de distribution.
Une marge élevée signifie-t-elle que l’activité est rentable ?
Pas nécessairement. La marge sur les marchandises ne couvre pas automatiquement les commissions, les charges fixes, le temps consacré et les autres dépenses. Suivez ce qui reste après les frais variables puis le résultat global sur une période. Une pièce seule ne permet pas de juger toute l’entreprise.
Faut-il afficher les prix dans l’article de blog ?
Pour un guide durable, des exemples fictifs clairement identifiés évitent de figer des tarifs produits susceptibles d’évoluer. Les prix réellement pratiqués doivent être consultés dans les offres et au moment de la commande. Ne présentez pas un montant pédagogique comme un tarif actuel du catalogue ou une obligation de revente.
À quelle fréquence faut-il recalculer sa grille ?
Reprenez le calcul lorsque changent les coûts d’achat, le transport, les commissions ou votre mode de vente. Un contrôle périodique aide aussi à détecter des écarts. Conservez les anciennes hypothèses avec leur date : vous comprendrez si une variation de contribution vient du prix, des frais ou de la composition des commandes.
Bracelet fin billes dorées 11138909
Bracelet chaîne fine en acier inoxydable doré, ponctué de billes polies de deux tailles. Léger et féminin.
Prix 3,54 €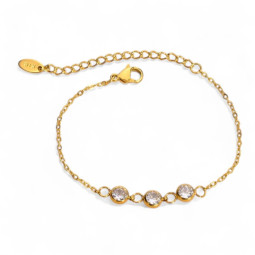
Bracelet fin trois strass doré 10201217
Bracelet chaîne fine en acier inoxydable doré, orné de trois strass ronds sertis clos. Délicat et lumineux.
Prix 5,04 €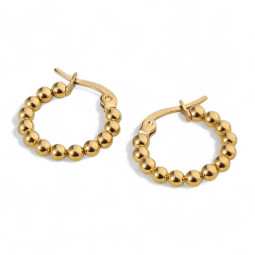
Boucles d'oreilles petites créoles boules dorées 10969603-12
Petites créoles en acier inoxydable doré formées de grosses billes serrées. Un mini format plein de relief.
Prix 3,00 €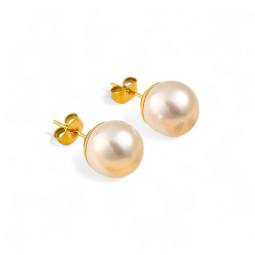
Boucles d'oreilles puces perle dorées 11137538-2
Puces d'oreilles en acier inoxydable doré ornées d'une grosse perle blanche ronde. Intemporelles, élégantes et faciles à porter.
Prix 1,68 €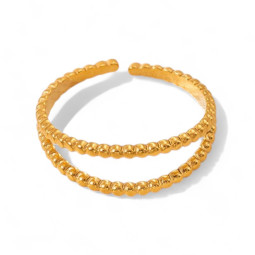
Bague double fil torsadé 11324925-2
Bague fine et ouverte en acier inoxydable doré composée de deux joncs torsadés parallèles, légèrement écartés l'un de l'autre.
Prix 2,52 €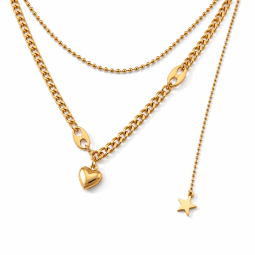

Collier doré double rang avec cœur et étoile 52305252
Deux chaînes dorées, un cœur lisse et une étoile en suspension composent ce collier double rang en acier inoxydable.
Prix 5,28 €
Leave a comment