
Voor welke prijs kunt u roestvaststalen sieraden doorverkopen? Berekeningen en voorbeelden
Bouw doorverkoopprijzen op uit werkelijke kosten, verkoopuitgaven en het gekozen kanaal. Met verzonnen rekenvoorbeelden en duidelijke formules.
Welke verkoopprijs past bij een armband, ring of ketting van roestvast staal? Begin met uw kosten, uw verkoopkanaal en de service die u werkelijk aanbiedt. De leveranciersprijs met een willekeurig getal vermenigvuldigen geeft snel een bedrag, maar kan uitgaven verbergen. Ook de prijs van een andere winkel overnemen zonder diens werkwijze te kennen, vertelt niet of uw eigen onderneming daarmee voldoende overhoudt om haar kosten te dekken.
Deze gids geeft een methode om een samenhangende prijslijst op te bouwen, een korting te controleren en resultaten te volgen. Alle rekenbedragen zijn verzonnen voorbeelden. Het zijn geen actuele prijzen van Saze Diffusion en ook geen verplichte wederverkoopprijzen. Gebruik voor uw beslissingen facturen, werkelijke uitgaven en een fiscale berekeningsbasis die bij uw situatie past. De voorbeelden verduidelijken de werkwijze en beloven geen bepaalde winst of uitkomst voor uw onderneming.
Begin met de productkosten en voeg vergeten uitgaven toe
Noteer de prijs die werkelijk is betaald
Leg de inkoopkosten van iedere referentie vast na kortingen die u daadwerkelijk heeft gekregen. Bewaar hoeveelheid en datum om de berekening later te kunnen reconstrueren. Hebben varianten verschillende kosten, geef ze dan niet automatisch dezelfde kostprijs. Een andere leverancier, bestelhoeveelheid of collectie kan de volgende aanvulling duurder of goedkoper maken. Zet daarom het precieze artikelnummer naast het bedrag, vooral wanneer meerdere modellen op elkaar lijken of vergelijkbare namen hebben.
Verdeel vervolgens de vervoerskosten van de leveranciersbestelling. Voor een assortiment vergelijkbare lichte stukken kan een verdeling per eenheid een eerste benadering zijn. Neemt een omvangrijke display veel plaats in het pakket in, dan past mogelijk een andere verdeling beter. Kies een begrijpelijke regel, pas deze consequent toe en tel dezelfde uitgave niet dubbel mee. Bekijk de verdeelsleutel opnieuw wanneer de samenstelling van uw bestellingen duidelijk verandert.
Onderscheid variabele en vaste uitgaven
Variabele uitgaven horen bij verkopen: individuele verpakking, betaalvergoeding, platformcommissie of verzendkosten die u betaalt. Vaste uitgaven betreffen het functioneren van de onderneming, zoals een winkelabonnement, huur, verzekering of duurzame inrichting. Sommige kosten vragen om verdeling: een rit naar een markt hoort eerst bij een verkoopdag en niet bij één specifiek sieraad. Een zichtbaar onderscheid helpt zowel afzonderlijke bestellingen als het resultaat van de hele activiteit beter te begrijpen.
Uw tijd telt eveneens mee. Een bestelling inpakken, een artikel fotograferen en vragen beantwoorden vergt middelen. U kunt die tijd apart bijhouden om uw vergoeding te beoordelen. Behandel de marge op één product niet als de uiteindelijke winst. Wat na variabele uitgaven resteert, moet nog bijdragen aan de overige onderneming. Een bruikbare indicator vermeldt duidelijk welke kosten al zijn afgetrokken en welke uitgaven in een volgende stap nog moeten worden gedekt.
Vergelijk bedragen op dezelfde basis
Meng geen inkoop exclusief belasting met verkoop inclusief belasting zonder de verschillende behandeling te verwerken. Afhankelijk van uw situatie kunnen bepaalde belastingen terugvorderbaar zijn of deel uitmaken van de kosten. Laat de juiste behandeling door uw boekhoudkundige aanspreekpunt bevestigen. De onderstaande voorbeelden gebruiken vergelijkbare bedragen na de toepasselijke fiscale verwerking om het commerciële mechanisme te tonen. Ze schrijven geen belastingtarief of ondernemingsregeling voor die automatisch op uw eigen verkoop van toepassing zou zijn.
Begrijp marge, percentages en de bijdrage van een verkoop
De handelsmarge is niet de nettowinst
In een eenvoudige handelsberekening is de marge het verschil tussen verkoopprijs en de gebruikte inkoopkosten. Commissies, verpakkingen, abonnementen en uw vergoeding verdwijnen daardoor niet. Het is daarom nuttig ook te berekenen wat een verkoop na zijn variabele uitgaven overlaat. Dat bedrag noemen we hier de verkoopbijdrage. Definieer de term in uw werkblad, zodat deze niet wordt verward met de uiteindelijke winst van de volledige onderneming over een bepaalde periode.
Stel dat een sieraad voor € 4 wordt ingekocht en voor € 12 verkocht, met daarnaast € 1 aan variabele uitgaven. Verkoop minus inkoop is € 8. Na de extra uitgaven blijft € 7 bijdrage over. Ook dat is geen nettowinst: het bedrag moet bijdragen aan vaste kosten en het totale resultaat. Geef iedere indicator een duidelijke naam en bewaar de aannames, zodat u later kunt nagaan hoe de bedragen zijn ontstaan.
Onderscheid opslag op kosten en marge op verkoop
De Franse indicator ‘taux de marge’ relateert de marge aan de gebruikte kostenbasis. ‘Taux de marque’ relateert dezelfde marge aan de verkoopprijs. Bij € 5 kosten en € 10 verkoop is het verschil € 5. Dat is 100% ten opzichte van de kosten en 50% ten opzichte van de verkoopprijs. Beide percentages beschrijven dezelfde transactie met een andere noemer en kunnen daarom niet zonder toelichting door elkaar worden gebruikt.
Zet de formule naast de kolom. Een doel van ‘60% marge’ is dubbelzinnig wanneer niemand weet welke basis wordt bedoeld. De uitleg van deze Franse indicatoren door Bpifrance Création verduidelijkt het verschil. Houd vervolgens door de maanden heen dezelfde definitie aan. Wilt u andere variabele verkoopuitgaven meenemen, gebruik dan een afzonderlijke kolom voor de bijdrage, zodat voor iedere lezer duidelijk blijft wat precies in een getal is verwerkt.
Gebruik een vermenigvuldigingsfactor als gecontroleerde verkorting
Een factor kan de opbouw van een prijslijst versnellen als de vergeleken grondslagen duidelijk zijn. Een verhouding tussen inkoop en verkoop exclusief belasting is niet identiek aan een verhouding tussen inkoop exclusief en verkoop inclusief belasting. Schrijf de volledige formule op en controleer daarna wat na de kosten van ieder kanaal overblijft. Een handige factor verwerkt niet vanzelf alle uitgaven die horen bij uw specifieke manier van voorbereiden, verkopen en verzenden.
Bereken een prijs met drie eenvoudige voorbeelden
De volgende situaties tellen inkoop, verdeeld vervoer en variabele uitgaven met een vast bedrag per verkoop op. Een commissie als percentage van de verkoopprijs is nog niet inbegrepen. De gezochte bijdrage resteert na deze uitgaven, maar vóór vaste bedrijfskosten en het eindresultaat. Verschillende aannames laten zien dat alleen de productcategorie geen tarief bepaalt. De bedragen zijn rekenvoorbeelden, geen actuele catalogusaanbiedingen of adviesprijzen voor de genoemde sieraden.
| Verzonnen situatie | Inkoop en vervoer | Overige variabele kosten per verkoop | Gewenste bijdrage | Berekende prijs |
|---|---|---|---|---|
| Klein artikel rechtstreeks verkocht | € 3,50 | € 0,70 | € 5,80 | € 10,00 |
| Armband met cadeauverpakking | € 5,00 | € 1,20 | € 8,80 | € 15,00 |
| Ketting met meer voorbereiding | € 7,00 | € 1,50 | € 11,50 | € 20,00 |
Verwerk een procentuele commissie correct
Als het kanaal een percentage van de verkoopprijs inhoudt, verandert de uitgave mee met de prijs. Neem € 7 aan vaste kostenbedragen per verkoop en € 3 gewenste bijdrage, met een verzonnen commissie van 8% op dezelfde verkoopbasis. De berekening is: prijs = (7 + 3) / (1 − 0,08), oftewel ongeveer € 10,87. Controleer de aannames voordat u dit voorbeeld toepast op de voorwaarden van uw eigen betaalprovider of verkoopplatform.
Eenvoudig 8% bij € 10 optellen geeft € 10,80 en compenseert een commissie over de uiteindelijke prijs niet exact. Controleer ook de werkelijke grondslag: sommige vergoedingen gelden over bedragen inclusief verzending of belasting. Neem de voorwaarden over in uw berekening en vergelijk afrondingen met echte bestellingen. Geldt daarnaast een vast transactietarief, verwerk dat dan op de juiste plaats, zodat niet alsnog een deel van de verkoopkosten buiten uw overzicht blijft.
Controleer de afgeronde verkoopprijs
U kunt een bedrag afronden voor een beter leesbare prijslijst. Bereken de bijdrage dan opnieuw met het bedrag dat u daadwerkelijk toont. Van € 10,87 naar € 10 gaan is meer dan een visuele keuze: er blijft minder over. Een hoger afgerond bedrag moet eveneens passen bij presentatie, kenmerken en service. Bewaar de oorspronkelijke berekening om de gevolgen van de keuze later te kunnen uitleggen wanneer u tarieven opnieuw bekijkt of verkopen vergelijkt.
Pas de prijslijst aan de werkelijke modellen aan
Een paar oorbellen is een specifieke verkoopeenheid
De goudkleurige oorknopjes met decoratieve parel 11137538-2 worden volgens de productpagina per paar verkocht. Uw registratie moet overeenkomen met het ingekochte en verkochte paar. Bereken niet één oorbel om die prijs daarna met een aanbod van twee stuks te vergelijken. Noteer of de verpakking gezamenlijk is of een bijzonder kaartje wordt toegevoegd. Dezelfde duidelijke eenheid moet zichtbaar zijn in de kostentabel én in de aanbieding aan uw klant.
Een verstelbare ring vraagt een nauwkeurige omschrijving
De ring met twee gedraaide draden 11324925-2 is een voorbeeld van een open, verstelbaar ontwerp. Dat rechtvaardigt geen automatische meerprijs en evenmin een belofte dat hij iedereen past. Neem de werkelijk geleverde presentatie mee: juiste foto’s, uitleg over aanpassen en antwoorden op vragen. De waarde van service moet berusten op wat u daadwerkelijk aanbiedt, zonder mogelijkheden voor maten te verzinnen die de gegevens van het model niet bevestigen.
Vergelijkbare armbanden kunnen andere kosten hebben
De fijne goudkleurige kralenarmband 11138909 en de fijne goudkleurige armband met drie strassstenen 10201217 behoren tot een vergelijkbare groep fijne kettingen, maar blijven verschillende referenties. Registreer kosten en verkopen apart. Prijsniveaus zijn praktisch als ieder model voldoende bijdrage behoudt. Veronderstel geen identieke resultaten en kopieer kenmerken niet automatisch van de ene armband naar de andere omdat hun vorm op een foto of op een display op elkaar lijkt.
Vergelijk een opvallendere ketting volledig
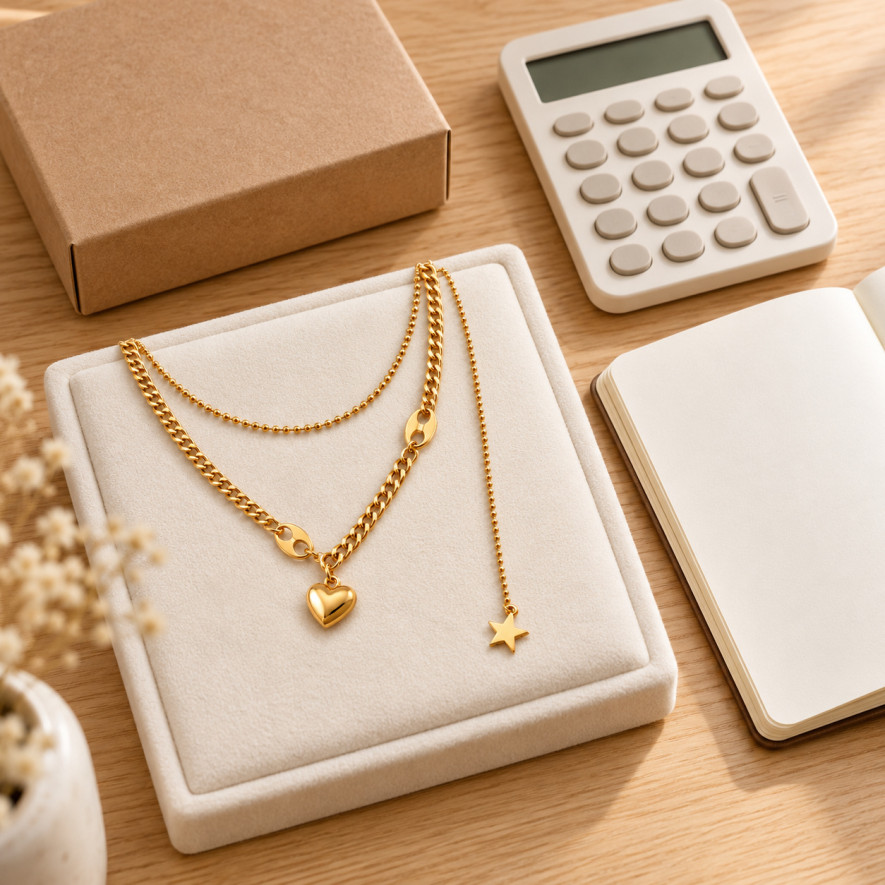
Voor de dubbele ketting met hart en ster 52305252 zijn aanbiedingen met een vergelijkbare samenstelling en presentatie relevant. Een samengesteld dubbel model is niet vanzelf vergelijkbaar met een eenvoudige ketting zonder hanger. Dat betekent geen willekeurige toeslag: kosten blijven de basis, aangevuld met marktwaarneming en klantreacties. Beschrijf de werkelijke constructie in plaats van alleen te vertrouwen op een sfeerbeeld dat misschien meerdere zelfstandig verstelbare sieraden lijkt te tonen.
Het ontwerp vervangt de specificaties niet
De kleine goudkleurige bolletjescreolen 10969603-12 bieden een andere categorie om apart te volgen. Afmetingen, sluiting en inhoud helpen vergelijkbare aanbiedingen beoordelen. Woorden als ‘premium’ of ‘luxe’ verklaren een prijs niet voldoende. Beschrijf controleerbare details en dienstverlening, zonder van een goudkleurige afwerking massief goud te maken. Nauwkeurige informatie zorgt ook dat een prijsvergelijking voor bezoekers op werkelijke overeenkomsten berust in plaats van op een algemene indruk van de presentatie.
Bereken kortingen voordat u ze aankondigt
Reken met het werkelijk ontvangen bedrag
Een korting verlaagt de verkoopprijs, terwijl inkoopkosten vaak gelijk blijven. Zonder commissie levert € 15 verkoop bij € 6 variabele kosten een bijdrage van € 9. Een korting van 20% verlaagt de verkoop naar € 12 en de bijdrage naar € 6. De bijdrage daalt dus met een derde, terwijl de aangekondigde korting 20% bedraagt. Kijk naar wat overblijft en niet alleen naar de omzet die een promotie of een grotere bestelling oplevert.
Bepaal vooraf een interne ondergrens. Die ondersteunt de beslissing en is geen belofte van blijvende korting. Bekijk ook combinaties, cadeautjes en verzending die u betaalt. Iedere keuze verandert de economie van de bestelling. Een hogere winkelmand garandeert geen hogere bijdrage wanneer voordelen het verschil opgebruiken. Leg de voorwaarden vast om promotiebestellingen later eerlijk te vergelijken met verkopen onder normale voorwaarden en om te begrijpen welke uitgaven het resultaat beïnvloedden.
Houd kanalen met verschillende uitgaven uit elkaar
Winkel, markt en webshop kunnen een herkenbaar prijsbeeld delen en toch aparte opvolging nodig hebben. Verdeel op een markt de dagkosten over de waargenomen verkopen voor de analyse. Volg online voorbereiding, betaling en verzending. Kiest u een gezamenlijke prijslijst, controleer dan of die werkt voor de betrokken kanalen. Hetzelfde artikel met dezelfde getoonde prijs geeft niet noodzakelijk dezelfde bijdrage wanneer de uitgaven van de concrete verkoophandeling anders zijn.
Volg de resultaten na de start van de verkoop
Observeer zonder te snel conclusies te trekken
Noteer aantallen, bijdrage, vragen en retouren over een bepaalde periode. Een referentie die op één evenement snel verkoopt, presteert niet noodzakelijk het hele jaar hetzelfde. Houd rekening met zichtbaarheid, uitverkochte voorraad en beschikbare varianten. Die factoren kunnen verschillen verklaren. Zoek herhaalde patronen voordat u een hele prijslijst wijzigt vanwege één dag of een uitzonderlijk grote bestelling waarvan de omstandigheden misschien niet regelmatig terugkomen in uw normale verkoop.
De catalogus met roestvaststalen sieraden helpt een assortiment opbouwen; uw gegevens ondersteunen vervolgens keuzes over aantallen en prijzen. Werk bij aanvulling inkoop en vervoer bij voordat u een oude marge voortzet. Een bruikbaar bestand beschrijft de volgende bestelling en niet alleen de oorspronkelijke start. Bewaar aannames met datum om veranderingen in bijdrage terug te voeren op prijzen, uitgaven of de samenstelling van de bestellingen die u werkelijk heeft afgehandeld.
Geef het bestand een eenvoudige structuur
Gebruik één regel per referentie met duidelijke kolommen: kosten, verdeeld vervoer, vaste variabele bedragen, commissie, verkoopprijs, bijdrage en controledatum. Voeg aantallen en opmerkingen toe. Bescherm formules als meerdere mensen het bestand gebruiken. Dat verkleint invoerfouten en maakt prijswijzigingen beter uitlegbaar. Houd schattingen zichtbaar gescheiden van geobserveerde uitgaven, zodat iemand bij een volgende controle niet onbedoeld beide soorten gegevens dezelfde zekerheid toekent of oude aannames als nieuwe feiten overneemt.
Veelgestelde vragen over doorverkoopprijzen van sieraden
Is er een ideale factor voor alle sieraden?
Nee. Kosten, verkoopuitgaven en service verschillen per referentie en kanaal. Een factor is een beginpunt dat u met werkelijke uitgaven en vergelijkbare aanbiedingen controleert. Geef altijd aan of bedragen belasting bevatten. Een praktische regel helpt alleen wanneer haar aannames en de bijdrage die na de meegenomen uitgaven resteert duidelijk en controleerbaar zijn voor iedereen die de prijslijst later gebruikt.
Kan ik een aanbevolen leveranciersprijs overnemen?
Een eventuele adviesprijs is een aanwijzing om te bekijken, niet de berekening van uw eigen kosten. Controleer inhoud, datum en toepasselijke situatie. Uw beslissing moet passen bij activiteit, commerciële voorwaarden en geldende distributieregels. Neem niet aan dat de aanbeveling al betaalvergoedingen, verpakkingen en alle overige uitgaven van uw eigen verkoopwijze en aangeboden service meerekent. Die onderdelen blijven uw eigen berekening en beoordeling vragen.
Betekent een hoge marge dat de onderneming winstgevend is?
Niet noodzakelijk. De handelsmarge dekt niet automatisch commissies, vaste kosten, tijd en andere uitgaven. Volg eerst het bedrag na variabele uitgaven en daarna het totale resultaat over een periode. Eén artikel beoordeelt de onderneming niet. Houd de rekenstappen gescheiden, zodat een aantrekkelijk percentage niet verhult welke bedragen nog moeten worden betaald en uit de resterende verkoopbijdragen moeten worden gefinancierd.
Moet het artikel actuele productprijzen noemen?
Voor een blijvend bruikbare gids voorkomen duidelijk aangeduide verzonnen voorbeelden dat veranderlijke tarieven worden vastgezet. Controleer echte prijzen in actuele aanbiedingen en bij bestellen. Een rekenvoorbeeld is geen huidige catalogusprijs en geen verplichte wederverkoopprijs. Houd productvoorbeelden en rekensimulaties gescheiden, zodat de lezer de verschillende functies direct ziet en geen actuele voorwaarden afleidt uit een bedrag dat uitsluitend is gekozen om de berekening uit te leggen.
Wanneer moet ik de prijslijst opnieuw berekenen?
Bekijk de berekening wanneer inkoop, vervoer, commissies of verkoopwijze veranderen. Periodieke controles kunnen ook afwijkingen tonen. Bewaar eerdere gedateerde aannames om prijsveranderingen van uitgaven en bestelsamenstelling te onderscheiden. Controleren verplicht niet tot een wijziging van een nog passende prijs. Het stelt vast of de berekeningsbasis uw huidige bedrijfsvoering nog juist beschrijft en voldoende duidelijk is vastgelegd om later opnieuw te kunnen beoordelen.
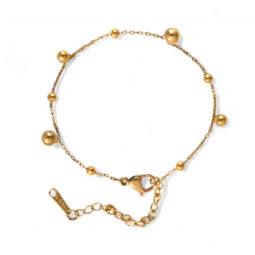
Fijne armband gouden bolletjes 11138909
Fijne schakelarmband van goudkleurig roestvrij staal met gepolijste bolletjes in twee maten. Licht en vrouwelijk.
Prijs € 3,54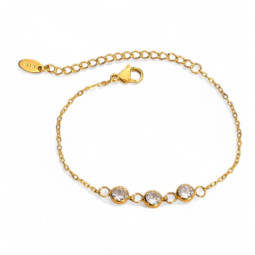
Fijne armband drie strass goud 10201217
Fijne schakelarmband van goudkleurig roestvrij staal met drie ronde strass in kastzetting. Verfijnd en stralend.
Prijs € 5,04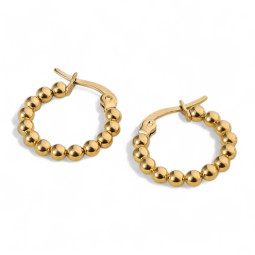
Oorbellen kleine creolen met bollen goud 10969603-12
Kleine goudkleurige creolen van roestvrij staal van grote, dicht opeen gezette bollen. Een mini-formaat vol reliëf.
Prijs € 3,00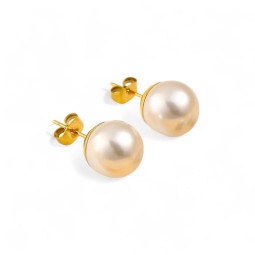
Oorbellen parel oorknopjes goud 11137538-2
Oorknopjes van goudkleurig roestvrij staal met een grote ronde witte parel. Tijdloos, elegant en makkelijk te dragen.
Prijs € 1,68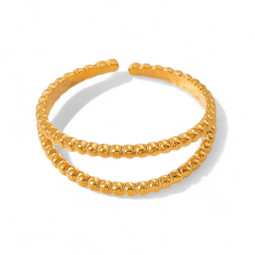
Ring dubbel gedraaid draad 11324925-2
Fijne open ring van goudkleurig roestvrij staal van twee parallelle gedraaide ringen, iets uit elkaar.
Prijs € 2,52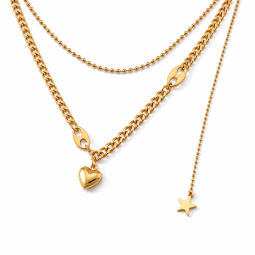

Goudkleurige dubbele ketting met hart en ster 52305252
Twee goudkleurige kettingen, een glad hart en een hangende ster vormen deze dubbele halsketting van roestvrij staal.
Prijs € 5,28
Leave a comment