
Vilket pris ska du ta när du säljer smycken i rostfritt stål vidare? Beräkningar och exempel
Bygg priser för vidareförsäljning från verkliga kostnader, försäljningsutgifter och kanal. Med påhittade räkneexempel och tydliga formler.
Vilket försäljningspris passar ett armband, en ring eller ett halsband i rostfritt stål? Börja med dina kostnader, din försäljningskanal och den service du faktiskt erbjuder. Att multiplicera leverantörens pris med ett godtyckligt tal ger snabbt ett belopp, men kan dölja utgifter. Att kopiera en annan butiks pris utan att känna till dess arbetssätt visar inte heller om din egen verksamhet täcker sina kostnader och lämnar ett rimligt bidrag till resten av företaget.
Den här guiden visar ett sätt att bygga en sammanhängande prislista, kontrollera en rabatt och följa resultaten. Alla belopp i beräkningarna är påhittade exempel. De är varken aktuella priser hos Saze Diffusion eller obligatoriska återförsäljningspriser. Använd fakturor, verkliga utgifter och en skattemässig beräkningsgrund som passar din situation när du fattar beslut. Exemplen förklarar ett arbetssätt och innebär inte ett löfte om viss vinst eller ett bestämt resultat i din egen verksamhet.
Börja med smyckets kostnad och lägg till bortglömda utgifter
Anteckna det pris som faktiskt betalats
Registrera inköpskostnaden för varje artikel efter rabatter du verkligen har fått. Spara antal och datum så att du kan återskapa beräkningen. Om varianter kostar olika mycket ska de inte automatiskt få samma kostnad per enhet. Byte av leverantör, beställningsmängd eller kollektion kan förändra kostnaden för nästa påfyllning. Skriv därför det exakta artikelnumret bredvid beloppet, särskilt när modeller liknar varandra eller har snarlika namn och annars lätt kan blandas ihop i kalkylen.
Fördela sedan transportkostnaden för beställningen från leverantören. För ett sortiment med jämförbara lätta delar kan fördelning per enhet vara en första uppskattning. Om ett skrymmande ställ tar stor plats i paketet kan en annan fördelning bättre spegla verkligheten. Välj en begriplig regel, använd den konsekvent och räkna inte samma utgift två gånger. Se över nyckeln igen när innehållet i dina inköp förändras tydligt, i stället för att utan kontroll fortsätta med en gammal fördelning.
Skilj rörliga utgifter från fasta utgifter
Rörliga utgifter följer försäljningen: individuell förpackning, betalningsavgift, plattformsprovision eller porto som du betalar. Fasta utgifter gäller driften, exempelvis butiksabonnemang, hyra, försäkring eller varaktig utrustning. Vissa kostnader behöver fördelas: en resa till en marknad hör först till en försäljningsdag och inte till ett visst smycke. En tydlig skillnad hjälper dig att förstå både en enskild beställning och resultatet för verksamheten under en längre period, utan att blanda ihop de två perspektiven.
Din tid spelar också roll. Att packa en order, fotografera en vara och svara på frågor kräver resurser. Du kan följa tiden separat för att bedöma din ersättning. Betrakta inte bruttovinsten på en produkt som den slutliga vinsten. Det som återstår efter rörliga utgifter ska fortfarande bidra till övrig drift. Ett användbart mått visar vilka kostnader som redan dragits av och vilka utgifter som fortfarande behöver täckas senare i den samlade beräkningen.
Jämför belopp på samma grund
Blanda inte inköp utan skatt med försäljning inklusive skatt utan att hantera skillnaden korrekt. Beroende på din situation kan vissa skatter vara återvinningsbara eller utgöra en del av kostnaden. Låt din redovisningskontakt bekräfta vad som gäller. Följande exempel använder jämförbara belopp efter relevant skattehantering för att visa den kommersiella mekanismen. De anger ingen skattesats eller företagsregel som automatiskt ska tillämpas på din försäljning eller ersätta den bedömning som behövs för ditt företag.
Förstå bruttovinst, procentsatser och försäljningens bidrag
Bruttovinst är inte nettovinst
I en förenklad handelsberäkning är bruttovinsten skillnaden mellan försäljningspris och den inköpskostnad som används. Provisioner, förpackningar, abonnemang och din ersättning försvinner inte. Det är därför användbart att även beräkna vad en försäljning lämnar efter sina rörliga utgifter. Här kallar vi beloppet försäljningens bidrag. Definiera uttrycket i kalkylbladet så att det inte förväxlas med hela företagets slutliga vinst eller med ett annat mått som inkluderar andra kostnader.
Anta att ett smycke köps för 4 € och säljs för 12 €, med ytterligare 1 € i rörliga utgifter. Försäljning minus inköp är 8 €. Efter de extra utgifterna återstår 7 € i bidrag. Inte heller detta är nettovinst: summan ska bidra till fasta utgifter och det samlade resultatet. Ge varje mått ett precist namn och behåll antagandena, så att du senare kan kontrollera hur beloppen uppstod och vad som fortfarande inte räknats av.
Skilj på pålägg på kostnaden och marginal på försäljningen
Det franska måttet ”taux de marge” ställer bruttovinsten i relation till den använda kostnaden. ”Taux de marque” relaterar samma skillnad till försäljningspriset. Vid 5 € i kostnad och 10 € i försäljning är skillnaden 5 €. Det motsvarar 100 % av kostnaden men 50 % av försäljningspriset. Båda beskriver samma affär med olika nämnare och kan därför inte användas omväxlande utan att innebörden förändras eller läsaren får fel bild av målet.
Skriv formeln bredvid kolumnen. Ett mål om ”60 % marginal” är tvetydigt om ingen vet vilken grund som avses. Bpifrance Créations förklaring av de franska måtten visar skillnaden. Använd sedan samma definition månad efter månad. Om du vill ta med ytterligare rörliga försäljningsutgifter, skapa en separat kolumn för bidraget. Då är det tydligt för alla som använder filen vad som faktiskt ingår i varje belopp och vilken jämförelse som är meningsfull.
Använd en multiplikator som en kontrollerad genväg
En multiplikator kan snabba upp en prislista när jämförelsegrunderna är tydliga. Förhållandet mellan inköp och försäljning utan skatt är inte samma sak som mellan inköp utan skatt och försäljning inklusive skatt. Skriv ut hela formeln och kontrollera därefter vad som återstår efter kostnaderna i varje kanal. En praktisk faktor tar inte automatiskt hänsyn till alla utgifter i just ditt sätt att förbereda, sälja och skicka varorna, även om den verkar fungera för flera produkter.
Bygg ett pris med tre enkla exempel
Följande fall summerar inköp, fördelad transport och rörliga utgifter med ett fast belopp per försäljning. En procentuell provision på försäljningspriset ingår ännu inte. Det önskade bidraget återstår efter dessa utgifter, men före fasta driftskostnader och slutligt resultat. Olika antaganden visar att enbart kategorinamnet inte avgör priset. Beloppen är pedagogiska exempel och inte aktuella katalogerbjudanden eller rekommenderade försäljningspriser för de smycken som används för att illustrera olika typer av produkter.
| Påhittad situation | Inköp och transport | Övriga rörliga utgifter per försäljning | Önskat bidrag | Beräknat pris |
|---|---|---|---|---|
| Liten vara såld direkt | 3,50 € | 0,70 € | 5,80 € | 10,00 € |
| Armband med presentförpackning | 5,00 € | 1,20 € | 8,80 € | 15,00 € |
| Halsband med längre förberedelse | 7,00 € | 1,50 € | 11,50 € | 20,00 € |
Lägg till en procentuell provision på rätt sätt
Om kanalen tar en procent av försäljningspriset ändras utgiften tillsammans med priset. Anta 7 € i kostnader som ett fast belopp per försäljning och 3 € i önskat bidrag, med en påhittad provision på 8 % på samma försäljningsgrund. Beräkningen blir: pris = (7 + 3) / (1 − 0,08), alltså ungefär 10,87 €. Kontrollera förutsättningarna innan du tillämpar exemplet på villkoren hos din egen betalningsleverantör eller försäljningsplattform.
Att bara lägga 8 % på 10 € ger 10,80 € och kompenserar inte exakt för en provision som räknas på slutpriset. Kontrollera även den faktiska beräkningsgrunden: vissa avgifter gäller belopp inklusive frakt eller skatt. Återge leverantörens villkor i kalkylen och jämför avrundning med verkliga beställningar. Finns dessutom en fast transaktionsavgift ska den läggas in på rätt ställe, så att en del av försäljningskostnaden inte ändå saknas i beräkningen när priset bestäms.
Kontrollera det avrundade priset
Du kan avrunda ett belopp för att göra prislistan mer lättläst. Beräkna då bidraget igen med den summa som faktiskt visas. Att gå från 10,87 € till 10 € är inte enbart ett visuellt val: mindre blir kvar. Även en högre avrundning måste passa presentation, egenskaper och service. Spara ursprungsberäkningen så att du senare kan förklara effekten när du ser över priserna eller jämför utfallet med faktiska försäljningar och de avgifter som drogs.
Anpassa prislistan till de verkliga modellerna
Ett par örhängen är en bestämd försäljningsenhet
De guldfärgade öronstiften med dekorativ pärla 11137538-2 säljs enligt produktsidan parvis. Din registrering ska motsvara det par du köper och säljer. Räkna inte ett enda örhänge för att sedan jämföra beloppet med ett erbjudande för två. Ange om förpackningen är gemensam eller om ett särskilt kort ingår. Samma tydliga enhet bör framgå både av kostnadstabellen och av erbjudandet till kunden, så att jämförelsen inte bygger på olika innehåll.
En justerbar ring behöver en noggrann beskrivning
Ringen med två tvinnade trådar 11324925-2 visar en öppen, justerbar konstruktion. Det motiverar varken ett automatiskt prispåslag eller ett löfte om att den passar alla. Ta med den verkliga presentationstjänsten: korrekta foton, förklaring av justeringen och svar på frågor. Värdet i servicen måste bygga på det du faktiskt levererar utan att hitta på storleksmöjligheter som modellens uppgifter inte bekräftar eller som en bild ensam inte kan visa.
Liknande armband kan ha olika kostnader
Det tunna armbandet med guldfärgade kulor 11138909 och det tunna guldfärgade armbandet med tre strasstenar 10201217 hör till en liknande familj av fina kedjor men är olika referenser. Registrera kostnader och försäljning separat. Prisnivåer kan vara praktiska om varje modell behåller tillräckligt bidrag. Anta inte identiska resultat och kopiera inte egenskaper automatiskt mellan armbanden bara för att de ser likartade ut på ett foto eller på en del av ditt bord.
Jämför ett mer framträdande halsband fullständigt
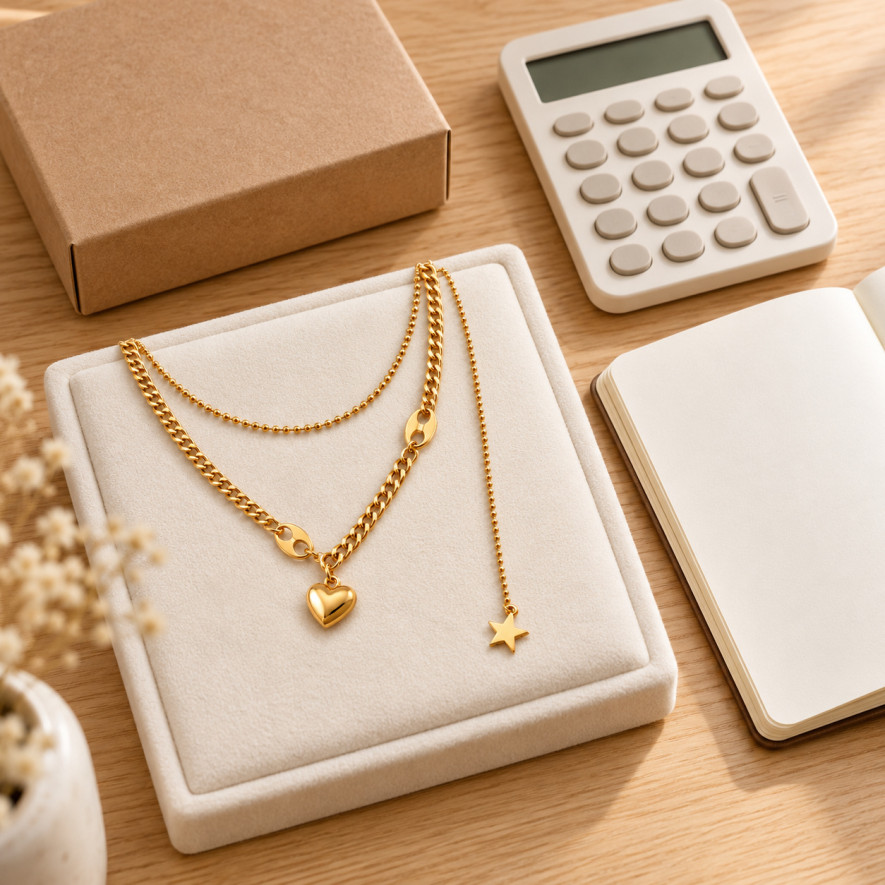
För halsbandet i två rader med hjärta och stjärna 52305252 är erbjudanden med jämförbar uppbyggnad och presentation relevanta. En sammansatt dubbel kedja är inte självklart jämförbar med en enkel kedja utan hänge. Det betyder inget godtyckligt tillägg: kostnaderna är grunden, tillsammans med marknadsobservationer och kundreaktioner. Beskriv den verkliga konstruktionen i stället för att endast lita på ett miljöfoto som kan ge intryck av flera oberoende justerbara smycken.
Designen ersätter inte specifikationerna
De små guldfärgade kulcreolerna 10969603-12 är en annan kategori att följa separat. Mått, lås och innehåll hjälper till att jämföra liknande erbjudanden. Ord som ”premium” eller ”lyx” räcker inte som förklaring till ett pris. Ange kontrollerbara detaljer och service utan att göra en guldfärgad yta till massivt guld. Korrekt information hjälper kunden att jämföra på verkliga likheter, snarare än att låta ett allmänt intryck av presentationen styra hela bedömningen.
Planera rabatter innan du annonserar dem
Beräkna det belopp som faktiskt kommer in
En rabatt minskar försäljningspriset medan inköpskostnaden ofta är densamma. Utan provision lämnar 15 € i försäljning och 6 € i rörliga kostnader ett bidrag på 9 €. En rabatt på 20 % sänker försäljningen till 12 € och bidraget till 6 €. Bidraget faller alltså med en tredjedel trots att rabatten är 20 %. Se till det kvarvarande beloppet och inte bara omsättningen som en kampanj eller en större beställning skapar.
Bestäm en intern gräns innan en kampanj. Den stödjer beslutet och är inte ett löfte om permanent rabatt. Granska också paket, extra gåvor och frakt som du betalar. Varje val förändrar orderns ekonomi. En större varukorg garanterar inte högre bidrag om förmånerna förbrukar skillnaden. Dokumentera villkoren så att kampanjbeställningar senare kan jämföras med ordinarie försäljning och du kan se vilka utgifter som faktiskt påverkade utfallet i de båda situationerna.
Skilj kanaler med olika utgifter åt
Butik, marknad och nätbutik kan ha en gemensam prisbild men behöva olika uppföljning. Fördela marknadsdagens utgifter på observerade försäljningar när du analyserar resultatet. Följ förberedelse, betalning och leverans online. Väljer du en gemensam prislista måste du kontrollera att den fungerar i berörda kanaler. Samma vara och samma visade pris ger inte automatiskt samma bidrag när de utgifter som följer just den försäljningen eller hanteringen skiljer sig från en annan kanal.
Följ resultaten efter att varorna lagts ut
Observera utan för snabba slutsatser
Anteckna antal, bidrag, frågor och returer under en bestämd period. En referens som säljer snabbt vid ett evenemang behöver inte prestera likadant hela året. Ta också hänsyn till synlighet, slutsålda varianter och tillgängligt sortiment. Sådant kan förklara skillnader mellan modeller. Sök återkommande mönster innan en hel prislista ändras på grund av en dag eller en ovanligt stor beställning vars villkor kanske inte återkommer i din normala vardag och vanliga försäljning.
Katalogen med smycken i rostfritt stål hjälper dig att bygga ett sortiment; dina uppgifter stödjer sedan val av antal och priser. Uppdatera inköp och transport vid påfyllning innan en gammal marginal förs vidare. En användbar fil speglar nästa beställning och inte bara starten. Spara daterade antaganden för att koppla förändrat bidrag till pris, utgifter eller sammansättningen av de order du faktiskt hanterade, i stället för att enbart jämföra två totalsummor utan förklaring.
Ge filen en enkel struktur
Använd en rad per referens med tydliga kolumner: kostnad, fördelad transport, fasta belopp bland rörliga utgifter, provision, försäljningspris, bidrag och kontrolldatum. Lägg till mängd och kommentarer. Skydda formler om flera personer använder filen. Det minskar inmatningsfel och gör prisändringar begripliga. Håll uppskattningar synligt åtskilda från observerade utgifter, så att de inte senare behandlas med samma säkerhet eller en gammal förutsättning råkar uppfattas som ett nytt verifierat faktum.
Vanliga frågor om återförsäljningspriser på smycken
Finns en idealisk multiplikator för alla smycken?
Nej. Kostnader, försäljningsutgifter och service varierar mellan referenser och kanaler. En faktor kan vara en startpunkt som kontrolleras mot verkliga utgifter och jämförbara erbjudanden. Ange alltid om beloppen innehåller skatt. En praktisk regel hjälper bara när antagandena och det bidrag som återstår efter de medräknade utgifterna är begripliga och möjliga att kontrollera för alla som senare arbetar vidare med din prislista.
Kan leverantörens rekommenderade pris användas?
En eventuell rekommendation är en uppgift att undersöka, inte en beräkning av dina egna kostnader. Kontrollera innehåll, datum och avsedd situation. Ditt beslut ska passa verksamheten, affärsvillkoren och tillämpliga distributionsregler. Anta inte att rekommendationen redan räknar med betalningsavgifter, förpackning och alla andra utgifter i ditt sätt att sälja och ge service. De delarna behöver fortfarande ingå i din egen kontroll och i den kalkyl du faktiskt använder.
Betyder hög bruttovinst att verksamheten är lönsam?
Inte nödvändigtvis. Varumarginalen täcker inte automatiskt provisioner, fasta kostnader, tid och andra utgifter. Följ först beloppet efter rörliga utgifter och därefter hela periodens resultat. En artikel bedömer inte hela företaget. Håll beräkningsstegen åtskilda så att en attraktiv procentsats inte döljer vilka belopp som fortfarande måste betalas och finansieras av de bidrag som försäljningen lämnar kvar efter sina direkta kostnader.
Bör artikeln nämna aktuella produktpriser?
I en långsiktigt användbar guide undviker tydligt märkta påhittade exempel att föränderliga priser låses fast. Kontrollera riktiga priser i aktuella erbjudanden och vid beställning. Ett räknebelopp är inget aktuellt katalogpris eller krav på återförsäljningen. Skilj produktillustrationer från beräkningsexempel så att läsaren förstår funktionerna direkt och inte tolkar en summa som valts för pedagogiken som ett giltigt erbjudande eller som dagens villkor för en viss referens.
När bör prislistan räknas om?
Se över beräkningen när inköp, transport, provisioner eller försäljningssätt förändras. Regelbundna kontroller kan också visa avvikelser. Spara tidigare daterade antaganden för att skilja priseffekter från utgifter och ordersammansättning. En kontroll kräver inte att ett fortsatt passande pris ändras. Den visar om grunden fortfarande beskriver din nuvarande verksamhet korrekt och är tillräckligt tydligt dokumenterad för att du ska kunna bedöma och förklara den på nytt vid nästa uppföljning.
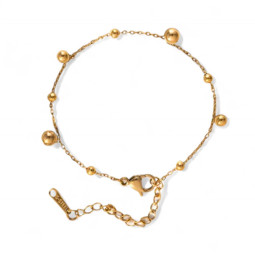
Tunt armband guldkulor 11138909
Tunt kedjearmband i guldfärgat rostfritt stål med polerade kulor i två storlekar. Lätt och feminint.
Pris 3,54 €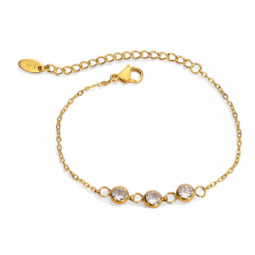
Tunt armband tre strass guld 10201217
Tunt kedjearmband i guldfärgat rostfritt stål med tre runda strass i kantfattning. Skirt och strålande.
Pris 5,04 €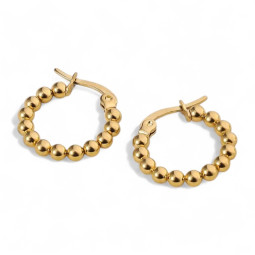
Örhängen små creoler med kulor guld 10969603-12
Små guldfärgade creoler i rostfritt stål av stora, tätt sittande kulor. Ett miniformat fullt av relief.
Pris 3,00 €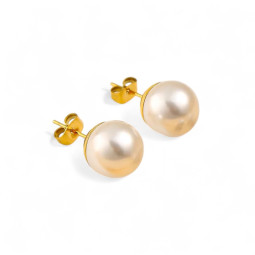
Örhängen pärlstift guld 11137538-2
Stiftörhängen i guldfärgat rostfritt stål med en stor rund vit pärla. Tidlösa, eleganta och lätta att bära.
Pris 1,68 €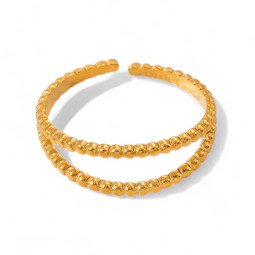
Ring dubbel tvinnad tråd guld 11324925-2
Smal öppen ring i guldfärgat rostfritt stål av två parallella tvinnade ringar med lite avstånd.
Pris 2,52 €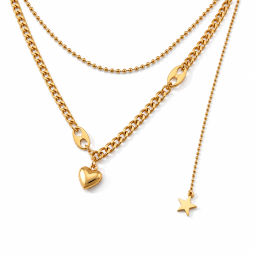

Guldfärgat halsband i två rader med hjärta och stjärna 52305252
Två guldfärgade kedjor, ett slätt hjärta och en hängande stjärna bildar detta tvåradiga halsband i rostfritt stål.
Pris 5,28 €
Leave a comment