
¿A qué precio revender joyas de acero inoxidable? Cálculos y ejemplos
Construya una tarifa de reventa con costes reales, gastos y canal de venta. Ejemplos ficticios, fórmulas claras y respuestas para vendedores de joyas.
¿A qué precio conviene revender una pulsera, un anillo o un collar de acero inoxidable? La respuesta empieza por sus costes, su canal de venta y el servicio ofrecido. Multiplicar el precio del proveedor por una cifra elegida al azar proporciona un resultado rápido, pero puede ocultar gastos. Copiar el precio de otra tienda sin conocer su funcionamiento tampoco permite saber si su propia actividad cubre sus costes.
Esta guía propone un método para construir una tarifa coherente, comprobar un descuento y seguir los resultados. Los importes de los cálculos son ficticios: ilustran un razonamiento y no corresponden a los precios de Saze Diffusion ni a precios de reventa obligatorios. Para tomar decisiones, utilice sus facturas, sus gastos reales y una base fiscal coherente con su situación. Las cifras deben servir para comprender la operación, sin convertirse en una promesa de rentabilidad.
Partir del coste de la joya y añadir los gastos olvidados
Registrar el precio realmente pagado
Anote el coste de compra de cada referencia después de los descuentos efectivamente obtenidos. Conserve la cantidad y la fecha para poder reconstruir el cálculo. Si varias variantes tienen costes diferentes, no les asigne automáticamente el mismo coste unitario. Un cambio de proveedor, cantidad o colección puede modificar el importe de la siguiente reposición. Identifique cada modelo mediante su referencia, especialmente cuando dos diseños tienen nombres o fotografías parecidos.
Después, reparta el transporte del pedido al proveedor. Para un surtido de piezas ligeras comparables, una distribución por unidad puede servir como primera aproximación. Si un expositor voluminoso representa una parte importante del paquete, otro reparto puede reflejar mejor la realidad. El objetivo es elegir una regla comprensible y aplicarla regularmente, sin contabilizar dos veces el mismo gasto. Revise el criterio cuando cambie de manera importante la composición del pedido.
Distinguir gastos variables y gastos fijos
Los gastos variables acompañan a las ventas: embalaje individual, comisión de pago, comisión de plataforma o envío asumido por usted. Los gastos fijos corresponden al funcionamiento: suscripción de la tienda, alquiler, seguro o material duradero. Algunos necesitan un reparto: desplazarse a un mercado afecta a una jornada, más que a una joya concreta. Mantenga visible esta distinción para interpretar tanto una venta individual como el resultado del conjunto.
Su tiempo también cuenta. Preparar pedidos, fotografiar piezas o atender preguntas utiliza recursos. Puede registrar ese tiempo por separado para evaluar su remuneración, en lugar de considerar que el margen de un producto representa ya el beneficio final. La cantidad restante después de los gastos variables todavía debe contribuir a los demás costes de la empresa. Un indicador útil señala claramente qué gastos incluye y cuáles quedan pendientes de cubrir.
Comparar importes sobre una misma base
No mezcle una compra sin impuestos con una venta con impuestos incluidos sin tratar estos de la manera correspondiente. Según su situación, algunos impuestos pueden ser recuperables o constituir un coste. Confirme el tratamiento aplicable con su asesor contable. Los ejemplos siguientes utilizan únicamente importes comparables después del tratamiento fiscal pertinente para aislar el mecanismo comercial. No establecen un tipo impositivo ni un régimen concreto que deba aplicar a su actividad.
Comprender el margen y la contribución de la venta
El margen comercial no es el beneficio neto
En un cálculo comercial simplificado, el margen es la diferencia entre el precio de venta y el coste de compra considerado. Sin embargo, las comisiones, los embalajes, las suscripciones y su remuneración siguen existiendo. Para gestionar una venta, también resulta útil calcular lo que deja después de sus gastos variables. En esta guía llamaremos contribución a esa cantidad. Defina el término en su tabla para evitar confundirlo con el beneficio final de toda la actividad.
Supongamos una joya comprada por 4 €, vendida por 12 € y con 1 € adicional de gastos variables. La diferencia entre venta y compra es de 8 €. La contribución después de esos gastos es de 7 €. Esta última cantidad todavía no es beneficio neto: debe participar en los gastos fijos y en el resultado de la actividad. Asigne un nombre preciso a cada indicador y conserve las hipótesis utilizadas para poder revisarlas después.
Diferenciar los porcentajes según su denominador
El indicador francés «taux de marge» relaciona el margen con el coste considerado; el «taux de marque» lo relaciona con el precio de venta. Con un coste de 5 € y una venta de 10 €, el margen es de 5 €. El primer porcentaje alcanza el 100 %, mientras que el segundo es del 50 %. Ambos describen el mismo ejemplo con denominadores diferentes, por lo que no deben intercambiarse aunque se refieran a la misma operación.
Indique siempre la fórmula junto a la columna. Un objetivo de «60 % de margen» es ambiguo si no se conoce la base utilizada. Las definiciones de estos indicadores en Bpifrance Création permiten comprobar la diferencia. Después, mantenga la misma convención en su seguimiento de un mes a otro. Si incluye otros gastos variables, añada una columna específica de contribución para que el contenido de cada cálculo siga siendo claro.
Utilizar el multiplicador como un atajo comprobado
Un coeficiente multiplicador puede agilizar la preparación de una tarifa si se especifican las bases comparadas. Un coeficiente entre compra y venta sin impuestos no es idéntico a uno entre compra sin impuestos y venta con impuestos incluidos. Escriba la fórmula completa en su archivo y compruebe después la cantidad restante tras los gastos de cada canal. No suponga que un multiplicador cómodo incorpora automáticamente todos los costes relacionados con la operación.
Construir un precio con tres ejemplos sencillos
Las situaciones siguientes suman compra, transporte repartido y gastos variables de importe fijo por venta. Todavía no incluyen una comisión proporcional al precio de venta. La columna de contribución muestra la cantidad buscada después de esos gastos y antes de los costes fijos y del resultado final. Las hipótesis cambian para mostrar que una tarifa no se construye únicamente a partir del nombre de la categoría. No son cotizaciones actuales del catálogo.
| Situación ficticia | Compra y transporte | Otros gastos variables por venta | Contribución buscada | Precio calculado |
|---|---|---|---|---|
| Pieza pequeña vendida directamente | 3,50 € | 0,70 € | 5,80 € | 10,00 € |
| Pulsera con presentación para regalo | 5,00 € | 1,20 € | 8,80 € | 15,00 € |
| Collar que requiere más preparación | 7,00 € | 1,50 € | 11,50 € | 20,00 € |
Añadir correctamente una comisión proporcional
Cuando el canal cobra un porcentaje del precio de venta, ese gasto cambia con la tarifa. Tomemos 7 € de costes de importe fijo por venta y una contribución deseada de 3 €, con una comisión ficticia del 8 % sobre esa misma base de venta. El cálculo es: precio = (7 + 3) / (1 − 0,08), es decir, aproximadamente 10,87 €. Compruebe las condiciones antes de aplicar el ejemplo a su proveedor de pagos.
Sumar simplemente el 8 % a 10 € daría 10,80 €, lo que no compensa exactamente una comisión calculada sobre el precio final. Verifique también su base real: algunas comisiones se aplican a importes que incluyen gastos o impuestos. Reproduzca las condiciones del prestador y compruebe los redondeos en pedidos reales. Si existe además una comisión fija por operación, inclúyala en la parte correspondiente del cálculo para no dejarla fuera.
Comprobar la coherencia del precio redondeado
Puede redondear una tarifa para facilitar su lectura. Recalcule entonces la contribución con el importe que realmente mostrará. Pasar de 10,87 € a 10 € no es una simple decisión visual: reduce la cantidad restante. Un redondeo al alza también debe ser coherente con la presentación, las características y el servicio ofrecido. Conserve el cálculo inicial para identificar el efecto de esa decisión cuando revise la tarifa o compare las ventas.
Adaptar la tarifa a los modelos realmente ofrecidos
Un par de pendientes es una unidad concreta
Los pendientes de botón con perla decorativa dorados 11137538-2 se venden por pares según su ficha. Su unidad de seguimiento debe corresponder al par comprado y vendido. No calcule el precio de un pendiente para compararlo después con ofertas de dos unidades. Especifique si el embalaje es común o si proporciona un soporte particular. La unidad comercial debe permanecer clara tanto en su archivo de costes como en la presentación al cliente.
Un anillo ajustable necesita una descripción precisa
El anillo de doble hilo trenzado 11324925-2 ilustra un modelo abierto y ajustable. Ese funcionamiento no justifica un aumento automático ni una promesa de adaptación universal. Integre el trabajo de presentación en su oferta: fotografías fieles, explicación del ajuste y respuestas a las preguntas. El valor del servicio debe basarse en lo que realmente proporciona, sin inventar posibilidades de talla que la información del modelo no confirma.
Dos pulseras parecidas pueden tener costes diferentes
La pulsera fina de bolitas doradas 11138909 y la pulsera fina dorada de tres strass 10201217 pertenecen a una misma familia de cadenas delicadas, pero son referencias distintas. Registre sus costes y ventas por separado. Una tarifa por escalones puede resultar práctica si cada modelo conserva una contribución suficiente. No suponga resultados idénticos ni copie automáticamente las características de una pulsera en otra porque sus siluetas parezcan próximas.
Comparar de manera completa un collar más visible
Para el collar de doble cadena con corazón y estrella 52305252, compare ofertas de composición y presentación similares. Un doble nivel ensamblado no equivale necesariamente a una cadena sencilla sin colgante. Esto no implica añadir un suplemento arbitrario: el cálculo de costes sigue siendo la base, completado con la observación del mercado y las opiniones de sus clientes. Explique la construcción real del modelo, en lugar de confiar únicamente en la impresión de una fotografía.
El diseño no sustituye las características
Los aros pequeños de bolitas dorados 10969603-12 son otro ejemplo de categoría que conviene seguir por separado. Tamaño, cierre y presentación ayudan a comparar ofertas similares. Palabras como «premium» o «lujo» no bastan para explicar una tarifa. Presente elementos verificables y el servicio, sin convertir un acabado dorado en una promesa de oro macizo. La información precisa facilita que la comparación del precio tenga sentido para quien examina el producto.
Prever los descuentos antes de anunciarlos
Calcular el importe realmente cobrado
Un descuento afecta al precio de venta, mientras que el coste de compra suele permanecer igual. En un ejemplo sin comisión, vender por 15 € con 6 € de gastos variables deja 9 €. Un descuento del 20 % reduce la venta a 12 € y la contribución a 6 €. Por tanto, la contribución baja un tercio, aunque la reducción anunciada sea del 20 %. Observe la cantidad restante, no solo la cifra de ventas.
Prepare un umbral interno antes de una operación comercial. Debe servir para comprobar la decisión, no convertirse en una promesa de descuento permanente. Examine también los lotes, los regalos añadidos y el envío gratuito. Cada elección modifica la economía del pedido. Una cesta mayor no garantiza una contribución superior si sus ventajas absorben la diferencia. Registre las condiciones para poder comparar después los pedidos promocionales con las ventas habituales.
Separar canales con gastos distintos
Tienda, mercado y comercio electrónico pueden compartir una identidad de precios y necesitar seguimientos diferentes. En un mercado, reparta los gastos de la jornada entre las ventas observadas para analizar el resultado. En línea, controle preparación, pago y expedición. Si elige una tarifa común, compruebe que funciona en los canales implicados. El mismo producto y el mismo precio mostrado no producen necesariamente una contribución idéntica en todas las situaciones.
Seguir los resultados después de poner los productos a la venta
Observar sin concluir demasiado deprisa
Anote cantidades vendidas, contribución, preguntas y devoluciones durante un periodo definido. Una referencia vendida rápidamente en un evento no demuestra que funcionará igual todo el año. Observe también su visibilidad, las roturas de existencias y las variantes disponibles. Pueden explicar diferencias entre modelos. Busque tendencias repetidas antes de cambiar una tarifa completa por lo ocurrido en una sola jornada o por un pedido excepcionalmente grande.
El catálogo de joyas de acero inoxidable ayuda a construir la selección; sus datos sirven después para decidir cantidades y precios. En una reposición, actualice compra y transporte antes de mantener un margen antiguo. Una hoja útil debe reflejar el próximo pedido, no solo el lanzamiento inicial. Guarde las hipótesis con su fecha para identificar si una variación de contribución procede de los precios, de los gastos o de la composición de los pedidos.
Dar una estructura sencilla al archivo
Prepare una línea por referencia con columnas definidas: coste, transporte repartido, gastos variables fijos, comisión, precio, contribución y fecha de revisión. Añada cantidades y observaciones. Proteja las fórmulas si varias personas utilizan el archivo. Así reducirá errores de introducción y podrá explicar una modificación de tarifa. Distinga también las estimaciones de los gastos ya observados para que no se interpreten como datos con el mismo grado de certeza.
Preguntas frecuentes sobre los precios de reventa
¿Existe un multiplicador ideal para todas las joyas?
No. Los costes, los gastos de venta y el servicio varían según referencia y canal. Un coeficiente puede servir como inicio, pero debe comprobarse con gastos reales y ofertas comparables. Especifique siempre si los importes incluyen impuestos o no. Una regla práctica resulta útil cuando se comprenden sus hipótesis y la contribución que finalmente deja la venta.
¿Puedo utilizar un precio recomendado por el proveedor?
Un posible precio recomendado es una referencia que debe examinar, no un cálculo de sus propios costes. Compruebe qué incluye, su fecha y la situación a la que se refiere. Su decisión debe ser coherente con su actividad, sus condiciones comerciales y las reglas aplicables a la distribución. No suponga que una recomendación ya incorpora sus comisiones, sus embalajes y todos sus demás gastos.
¿Un margen elevado significa que la actividad es rentable?
No necesariamente. El margen sobre mercancías no cubre automáticamente comisiones, costes fijos, tiempo y otros gastos. Controle lo que queda después de los gastos variables y después el resultado global del periodo. Una pieza no permite valorar toda la empresa. Mantenga separadas las etapas del cálculo para que un porcentaje atractivo no oculte los importes que todavía deben pagarse.
¿Conviene mostrar precios actuales en el artículo?
En una guía duradera, los ejemplos ficticios claramente identificados evitan fijar tarifas de productos que pueden cambiar. Consulte los precios reales en las ofertas actuales y al realizar el pedido. No presente un importe pedagógico como precio vigente del catálogo ni como obligación de reventa. Mantenga separados los ejemplos de productos y las simulaciones numéricas para que su función resulte clara.
¿Con qué frecuencia hay que recalcular la tarifa?
Revise el cálculo cuando cambien compra, transporte, comisiones o canal de venta. Un control periódico también permite detectar diferencias. Conserve las hipótesis antiguas fechadas para saber si la variación procede del precio, de los gastos o del tipo de pedidos. Revisar no obliga a modificar una tarifa correcta: permite comprobar si sus fundamentos siguen reflejando el funcionamiento actual de su actividad.
Pulsera fina bolitas doradas 11138909
Pulsera de cadena fina en acero inoxidable dorado con bolitas pulidas de dos tamaños. Ligera y femenina.
Precio 3,54 €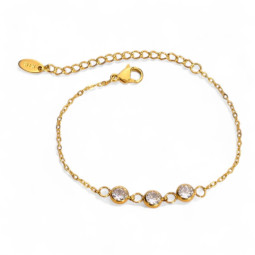
Pulsera fina tres strass dorada 10201217
Pulsera de cadena fina en acero inoxidable dorado con tres strass redondos de engaste cerrado. Delicada y luminosa.
Precio 5,04 €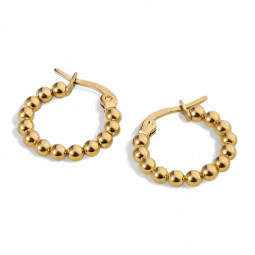
Pendientes aro pequeño de bolas dorados 10969603-12
Pequeños aros de acero inoxidable dorado formados por bolas grandes muy juntas. Un formato mini lleno de relieve.
Precio 3,00 €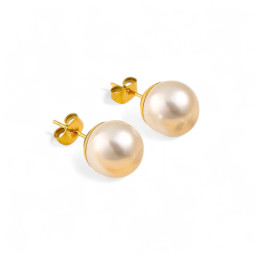
Pendientes botón perla dorados 11137538-2
Pendientes de botón de acero inoxidable dorado con una gran perla blanca redonda. Atemporales, elegantes y fáciles de llevar.
Precio 1,68 €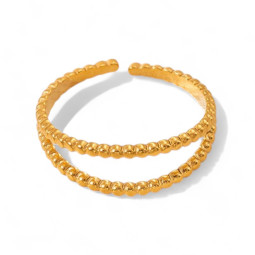
Anillo doble hilo trenzado 11324925-2
Anillo fino y abierto de acero inoxidable dorado compuesto por dos aros trenzados paralelos, ligeramente separados entre sí.
Precio 2,52 €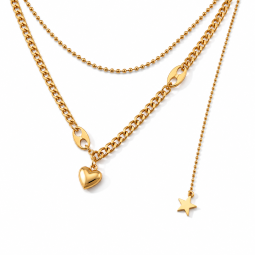

Collar dorado de dos cadenas con corazón y estrella 52305252
Dos cadenas doradas, un corazón liso y una estrella colgante forman este collar doble de acero inoxidable.
Precio 5,28 €
Leave a comment