
Hvilken pris skal du tage for videresalg af smykker i rustfrit stål? Beregninger og eksempler
Opbyg videresalgspriser ud fra faktiske omkostninger, salgsudgifter og kanal. Med opdigtede regneeksempler og klare formler.
Hvilken salgspris passer til et armbånd, en ring eller en halskæde i rustfrit stål? Begynd med omkostningerne, salgskanalen og den service, du tilbyder. At gange leverandørprisen med et tilfældigt tal giver hurtigt et beløb, men kan skjule udgifter. At kopiere en anden butiks pris uden at kende dens arbejdsgang viser heller ikke, om din egen virksomhed kan dække sine omkostninger med den samme pris.
Denne guide giver en metode til at opbygge en sammenhængende prisliste, kontrollere en rabat og følge resultaterne. Alle regnebeløb er opdigtede eksempler. De er hverken aktuelle priser hos Saze Diffusion eller obligatoriske videresalgspriser. Brug dine fakturaer, faktiske udgifter og et afgiftsgrundlag, der passer til din situation, når du træffer beslutninger. Eksemplerne forklarer en fremgangsmåde og lover ikke en bestemt fortjeneste eller et bestemt resultat i din virksomhed.
Begynd med smykkets omkostning og tilføj glemte udgifter
Registrer den pris, der faktisk er betalt
Noter indkøbsprisen for hver reference efter de rabatter, du reelt har fået. Gem antal og dato, så beregningen kan genskabes. Har varianter forskellige omkostninger, skal de ikke automatisk have samme kostpris. En ny leverandør, mængde eller kollektion kan ændre næste genbestilling. Sæt det nøjagtige varenummer ved beløbet, især når modeller ligner hinanden eller har navne, som let kan forveksles under indtastningen.
Fordel derefter transportudgiften på leverandørbestillingen. For sammenlignelige lette varer kan en fordeling pr. enhed være et første skøn. Hvis et stort display fylder meget i pakken, kan en anden fordeling afspejle virkeligheden bedre. Vælg en forståelig regel, anvend den konsekvent, og tæl ikke samme udgift to gange. Se fordelingsnøglen efter igen, når sammensætningen af dine bestillinger ændrer sig væsentligt.
Skeln mellem variable og faste udgifter
Variable udgifter følger salget: individuel emballage, betalingsgebyr, platformsprovision eller porto, du betaler. Faste udgifter vedrører driften, eksempelvis butiksabonnement, husleje, forsikring eller varigt udstyr. Nogle udgifter skal fordeles: transport til et marked vedrører først en salgsdag og ikke et bestemt smykke. Hold forskellen synlig, så du kan forstå både en enkelt handel og virksomhedens samlede resultat over en periode.
Din tid tæller også. At klargøre en ordre, fotografere en vare og besvare spørgsmål kræver ressourcer. Du kan registrere tiden særskilt for at vurdere din aflønning i stedet for at betragte avancen på én vare som det endelige overskud. Det, der bliver tilbage efter variable udgifter, skal stadig bidrage til resten af virksomheden. Angiv tydeligt, hvilke udgifter hvert af dine måltal omfatter.
Sammenlign beløb på samme grundlag
Bland ikke indkøb uden afgifter med salg inklusive afgifter uden at håndtere forskellen korrekt. Afhængigt af situationen kan nogle afgifter fradrages eller være en del af omkostningen. Få den relevante behandling bekræftet af din regnskabskontakt. Nedenstående eksempler bruger sammenlignelige beløb efter den nødvendige afgiftsbehandling for at isolere den kommercielle mekanisme. De fastsætter ingen afgiftssats eller virksomhedsordning, som automatisk gælder for dig.
Forstå avance, procenter og salgets bidrag
Handelsavance er ikke nettooverskud
I en forenklet handelsberegning er avancen forskellen mellem salgspris og den anvendte indkøbsomkostning. Provisioner, emballage, abonnementer og din aflønning forsvinder ikke. Derfor er det nyttigt også at beregne, hvad salget efterlader efter sine variable udgifter. Her kalder vi det salgets bidrag. Definer udtrykket i dit regneark, så det ikke forveksles med det endelige overskud fra hele virksomheden eller fra en længere periode.
Antag, at et smykke købes for 4 € og sælges for 12 €, med yderligere 1 € i variable udgifter. Salg minus indkøb er 8 €. Efter de ekstra udgifter er bidraget 7 €. Det er stadig ikke nettooverskud: beløbet skal bidrage til faste udgifter og det samlede resultat. Giv hvert måltal et præcist navn, og gem forudsætningerne, så beregningen kan kontrolleres senere.
Skeln mellem påslag på omkostningen og andel af salgsprisen
Det franske mål »taux de marge« sammenholder avancen med omkostningsgrundlaget. »Taux de marque« sammenholder samme avance med salgsprisen. Ved en omkostning på 5 € og salg til 10 € er forskellen 5 €. Det svarer til 100 % af omkostningen og 50 % af salgsprisen. Begge procenter beskriver samme handel med forskellige nævnere og kan derfor ikke bruges i flæng uden at ændre betydningen.
Skriv altid formlen ved kolonnen. Et mål om »60 % avance« er tvetydigt, hvis ingen kender beregningsgrundlaget. Bpifrance Créations forklaring af de franske måltal viser forskellen. Brug derefter samme definition fra måned til måned. Vil du medtage flere variable salgsudgifter, så lav en særskilt kolonne for bidraget. Dermed kan alle, der bruger filen, se, hvad der faktisk indgår i hvert beløb.
Brug en multiplikator som en kontrolleret genvej
En multiplikator kan gøre en prisliste hurtigere at opbygge, når de sammenlignede grundlag er tydelige. Forholdet mellem indkøb og salg uden afgifter er ikke identisk med forholdet mellem indkøb uden og salg med afgifter. Skriv hele formlen, og kontroller bagefter det resterende beløb efter hver kanals udgifter. En praktisk faktor tager ikke automatisk højde for alle omkostninger ved din konkrete måde at forberede, sælge og sende varerne på.
Opbyg en pris med tre enkle eksempler
Situationerne nedenfor lægger indkøb, fordelt transport og variable udgifter med et fast beløb pr. salg sammen. En procentvis provision af salgsprisen er endnu ikke medregnet. Bidraget er det ønskede beløb efter disse udgifter, før faste driftsudgifter og endeligt resultat. De forskellige antagelser viser, at kategorinavnet alene ikke bestemmer prisen. Tallene er regneeksempler og ikke tilbud i kataloget eller anbefalede videresalgspriser for de nævnte varer.
| Opdigtet situation | Indkøb og transport | Andre variable udgifter pr. salg | Ønsket bidrag | Beregnet pris |
|---|---|---|---|---|
| Lille vare solgt direkte | 3,50 € | 0,70 € | 5,80 € | 10,00 € |
| Armbånd med gaveemballage | 5,00 € | 1,20 € | 8,80 € | 15,00 € |
| Halskæde med længere klargøring | 7,00 € | 1,50 € | 11,50 € | 20,00 € |
Medregn en procentvis provision korrekt
Tager kanalen en procentdel af salgsprisen, ændrer udgiften sig med prisen. Antag 7 € i omkostninger med et fast beløb pr. salg og et ønsket bidrag på 3 €, med en opdigtet provision på 8 % af samme salgsgrundlag. Beregningen er: pris = (7 + 3) / (1 − 0,08), altså cirka 10,87 €. Kontroller forudsætningerne, før du bruger beregningen på din egen betalingsleverandør eller salgsplatform.
At lægge 8 % til 10 € giver 10,80 € og kompenserer ikke præcist for provision beregnet af slutprisen. Kontroller også det faktiske grundlag: nogle gebyrer omfatter beløb med fragt eller afgifter. Gengiv leverandørens vilkår i regnearket, og sammenlign afrunding med virkelige ordrer. Findes der desuden et fast transaktionsgebyr, skal det indgå det rigtige sted, så en del af salgsudgifterne ikke bliver glemt.
Kontroller den afrundede pris
Du kan afrunde et beløb for at gøre prislisten lettere at læse. Beregn så bidraget igen med den pris, der faktisk vises. At gå fra 10,87 € til 10 € er ikke kun et visuelt valg: der bliver mindre tilbage. En højere afrunding skal også passe til præsentation, egenskaber og service. Gem den oprindelige beregning, så virkningen kan forklares, når priserne gennemgås eller sammenlignes med salg.
Tilpas prislisten til de modeller, du tilbyder
Et par øreringe er en bestemt salgsenhed
De guldfarvede ørestikker med dekorativ perle 11137538-2 sælges ifølge produktsiden som par. Registreringen skal passe til det par, du køber og sælger. Beregn ikke én ørering for derefter at sammenligne med tilbud på to. Angiv, om emballagen er fælles, eller om et særligt kort tilføjes. Den samme tydelige enhed skal kunne genkendes i omkostningsarket og i tilbuddet til kunden.
En justerbar ring kræver en præcis beskrivelse
Ringen med to snoede tråde 11324925-2 er et eksempel på en åben og justerbar konstruktion. Det begrunder hverken et automatisk pristillæg eller et løfte om universel pasform. Medtag den reelle præsentationsindsats: korrekte billeder, forklaring af justering og svar på spørgsmål. Servicens værdi skal bygge på det, du faktisk leverer, uden at opfinde størrelsesmuligheder, som modellens oplysninger ikke bekræfter eller et fotografi ikke kan dokumentere.
Lignende armbånd kan have forskellige omkostninger
Det tynde armbånd med guldfarvede kugler 11138909 og det tynde guldfarvede armbånd med tre rhinsten 10201217 tilhører en lignende familie af fine kæder, men er forskellige referencer. Registrer omkostninger og salg hver for sig. Prisniveauer kan være praktiske, når hver model bevarer et tilstrækkeligt bidrag. Antag ikke identiske resultater, og overfør ikke automatisk egenskaber mellem to armbånd, blot fordi de ligner hinanden på billeder eller på bordet.
Sammenlign en mere synlig halskæde fuldstændigt
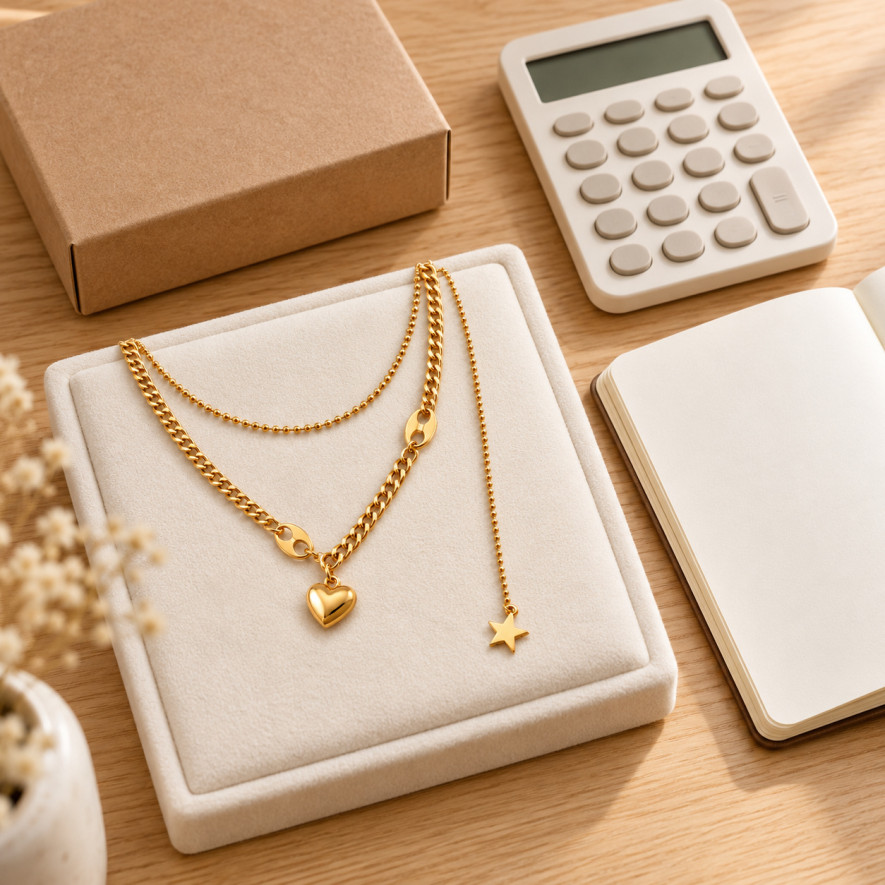
For den dobbelte halskæde med hjerte og stjerne 52305252 er tilbud med lignende opbygning og præsentation relevante. En sammensat dobbelt kæde er ikke nødvendigvis sammenlignelig med en enkel kæde uden vedhæng. Det betyder ikke et vilkårligt tillæg: omkostningerne er stadig grundlaget, suppleret med observationer af markedet og kundernes reaktioner. Beskriv den faktiske konstruktion frem for kun at stole på et stemningsbillede, som kan antyde flere uafhængige smykker.
Designet erstatter ikke egenskaberne
De små guldfarvede kuglecreoler 10969603-12 er en anden kategori, der kan følges særskilt. Mål, lukning og indhold hjælper med at sammenligne lignende tilbud. Ord som »premium« eller »luksus« forklarer ikke prisen tilstrækkeligt. Beskriv kontrollerbare detaljer og service uden at gøre en guldfarvet overflade til massivt guld. Præcis information hjælper også kunden med at sammenligne reelle ligheder i stedet for kun at bedømme den samlede visuelle præsentation.
Beregn rabatter, før de annonceres
Beregn det beløb, du faktisk modtager
En rabat sænker salgsprisen, mens indkøbsprisen ofte er uændret. Uden provision giver salg til 15 € med variable omkostninger på 6 € et bidrag på 9 €. En rabat på 20 % sænker salget til 12 € og bidraget til 6 €. Bidraget falder altså med en tredjedel, selv om rabatten er 20 %. Se på det resterende beløb og ikke kun omsætningen, en kampagne eller en større bestilling skaber.
Fastlæg en intern grænse før en kampagne. Den er et beslutningsværktøj og ikke et løfte om en permanent rabat. Undersøg også pakker, ekstra gaver og fragt, du betaler. Hvert valg ændrer ordrenes økonomi. En større kurv garanterer ikke et højere bidrag, hvis fordelene bruger forskellen op. Gem vilkårene, så kampagneordrer senere kan sammenlignes med almindeligt salg, og så udgifterne bag resultatet stadig kan identificeres.
Skeln mellem kanaler med forskellige udgifter
Butik, marked og netbutik kan have en fælles prisidentitet og stadig kræve forskellig opfølgning. Fordel markedets dagsudgifter på de observerede salg, når du analyserer resultatet. Følg klargøring, betaling og afsendelse online. Vælger du én prisliste, kontroller at den virker i de relevante kanaler. Samme produkt og samme viste pris giver ikke automatisk samme bidrag, når udgifterne ved den konkrete salgshandling og den efterfølgende håndtering er forskellige.
Følg resultaterne, når varerne er sat til salg
Observer uden for hurtige konklusioner
Noter antal, bidrag, spørgsmål og returneringer i en bestemt periode. En reference, der sælges hurtigt ved ét arrangement, klarer sig ikke nødvendigvis lige godt hele året. Overvej synlighed, udsolgte varianter og tilgængeligt sortiment. De forhold kan forklare forskelle mellem modeller. Se efter gentagne mønstre, før hele prislisten ændres på grund af én dag eller en usædvanlig stor ordre med vilkår, der måske ikke vender tilbage i den almindelige drift.
Kataloget med smykker i rustfrit stål hjælper med sortimentet; dine data støtter derefter valg af antal og priser. Opdater indkøb og transport ved genbestilling, før en gammel avance videreføres. En nyttig fil afspejler næste ordre og ikke kun starten. Behold daterede forudsætninger, så ændringer kan knyttes til priser, udgifter eller ordresammensætning frem for blot at sammenligne to totalsummer uden at vide, hvorfor forskellen mellem dem opstod.
Giv filen en enkel struktur
Brug én række pr. reference med tydelige kolonner: omkostning, fordelt transport, faste beløb blandt variable udgifter, provision, salgspris, bidrag og kontroldato. Tilføj antal og bemærkninger. Beskyt formler, hvis flere personer bruger filen. Det reducerer indtastningsfejl og gør prisændringer lettere at forklare. Hold skøn tydeligt adskilt fra observerede udgifter, så de ikke senere opfattes med samme sikkerhed eller en gammel antagelse fejlagtigt fremstår som et nyt, bekræftet beløb.
Ofte stillede spørgsmål om videresalgspriser
Findes en ideel faktor for alle smykker?
Nej. Omkostninger, salgsudgifter og service varierer efter reference og kanal. En faktor kan være udgangspunkt, men skal kontrolleres mod faktiske udgifter og sammenlignelige tilbud. Angiv altid, om beløbene inkluderer afgifter. En praktisk regel er kun nyttig, når forudsætningerne og bidraget efter de medregnede udgifter er forståelige og kan kontrolleres af alle, der senere skal bruge eller opdatere prislisten.
Kan en vejledende leverandørpris bruges?
En mulig anbefaling er et holdepunkt, ikke beregningen af dine egne omkostninger. Kontroller indhold, dato og den situation, den vedrører. Beslutningen skal passe til din aktivitet, dine vilkår og gældende distributionsregler. Antag ikke, at anbefalingen allerede omfatter betalingsgebyrer, emballage og alle andre udgifter ved din konkrete måde at sælge og yde service på. De dele kræver stadig din egen vurdering og beregning.
Betyder høj avance, at virksomheden er rentabel?
Ikke nødvendigvis. Handelsavancen dækker ikke automatisk provisioner, faste udgifter, tid og andre omkostninger. Følg først beløbet efter variable udgifter og derefter hele periodens resultat. Ét produkt vurderer ikke hele virksomheden. Hold regnetrinnene adskilt, så en attraktiv procent ikke skjuler beløb, der stadig skal betales og finansieres af de bidrag, som salgene efterlader, efter deres egne variable udgifter er dækket.
Skal artiklen nævne aktuelle produktpriser?
I en varig guide undgår tydeligt markerede, opdigtede eksempler at fastlåse priser, der kan ændres. Kontroller virkelige priser i aktuelle tilbud og ved bestilling. Et regnebeløb er ikke en gældende katalogpris eller et krav til videresalget. Hold produktillustrationer adskilt fra beregninger, så læseren straks forstår forskellen og ikke tolker et pædagogisk valgt beløb som et reelt tilbud eller dagens betingelser for en bestemt reference.
Hvornår skal prislisten beregnes igen?
Gennemgå kalkulen, når indkøb, transport, provisioner eller salgsform ændres. Regelmæssig kontrol kan også afsløre afvigelser. Gem tidligere daterede forudsætninger for at skelne priseffekter fra udgifter og ordresammensætning. En kontrol kræver ikke ændring af en pris, der fortsat passer. Den viser, om beregningsgrundlaget beskriver den nuværende virksomhed korrekt og er tydeligt dokumenteret nok til at kunne vurderes og forklares igen ved næste opfølgning.
Tyndt armbånd guldkugler 11138909
Tyndt kædearmbånd i guldfarvet rustfrit stål med polerede kugler i to størrelser. Let og feminint.
Pris 3,54 €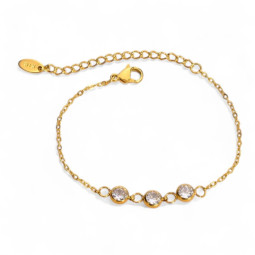
Tyndt armbånd tre strass guld 10201217
Tyndt kædearmbånd i guldfarvet rustfrit stål med tre runde strass i kantindfatning. Delikat og strålende.
Pris 5,04 €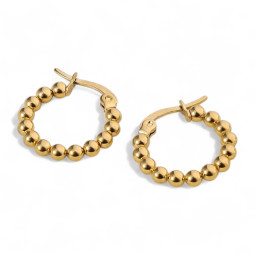
Øreringe små creoler med kugler guld 10969603-12
Små guldfarvede creoler i rustfrit stål af store, tætsiddende kugler. Et miniformat fuld af relief.
Pris 3,00 €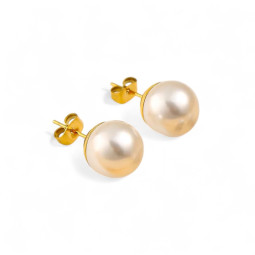
Øreringe perlestikker guld 11137538-2
Ørestikkere i guldfarvet rustfrit stål med en stor rund hvid perle. Tidløse, elegante og nemme at bære.
Pris 1,68 €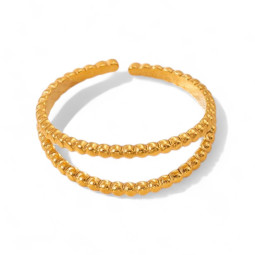
Ring dobbelt snoet tråd guld 11324925-2
Smal åben ring i guldfarvet rustfrit stål af to parallelle snoede ringe med lidt afstand.
Pris 2,52 €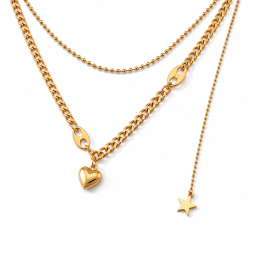

Guldfarvet halskæde i to rækker med hjerte og stjerne 52305252
To guldfarvede kæder, et glat hjerte og en hængende stjerne danner denne dobbelte halskæde i rustfrit stål.
Pris 5,28 €
Leave a comment